sconto
- definizione di sconto
- La retta dei tempi
- Regimi di sconto
- Sconto commerciale
- Sconto razionale
- Sconto composto
- Valutazione di somme future
- Utilizzo dei vari tipi di sconto
- Tasso di interesse e tasso di sconto
- Condizione di equivalenza fra tasso commerciale e razionale
Sconto Chiameremo sconto il compenso che spetta a chi anticipa un pagamento: questo puo’ avvenire:
- Se il debitore e’ disposto ad anticipare il pagamento del suo debito (riscattare)
- Se una terza persona (ad esempio una banca) anticipa al creditore l’importo che poi si fara’ rimborsare dal debitore alla scadenza. Si dice che il credito viene ceduto dal debitore ad un terzo
Chiunque paghi il debito prima della scadenza vuole un compenso chiamato sconto, sconto si chiama anche l’operazione di cessione del credito si dice pure che il credito viene scontato Chiameremo valore nominale il valore del credito somma scontata il valore nominale diminuito dello sconto In pratica la somma scontata e’ il prezzo di riscatto (vendita) del credito e siccome la somma scontata si riceve subito allora si chiamera’ anche valore attuale
Esempio: Devo pagare fra 2 anni un importo di 10000 euro Riscatto ora il mio debito con 9500 euro 10000 € valore nominale 9500 € somma scontata o valore attuale del credito 10000 € – 9500 € = 500 € sconto
retta dei tempi
Retta dei tempi Come abbiamo gia’ accennato si puo’ intendere la capitalizzazione e lo sconto come lo spostamento di un capitale nel tempo: Mentre la capitalizzazione proietta il capitale nel futuro facendolo diventare il montante, cosi’ lo sconto fara’ retrocedere nel tempo un capitale fino a farlo diventare un valore attuale
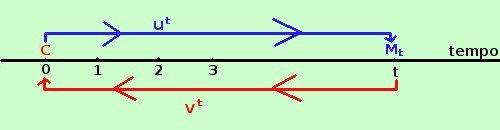
Come abbiamo chiamato (fattore di montante) u\(^{^t}\) il termine che ci permetteva di calcolare il montante di un dato capitale, cioe’ di spostare in avanti nel tempo un dato capitale Cosi’ chiameremo (fattore di sconto) v\(^{^t}\) il termine che ci permettera’ di spostare una somma indietro nel tempo fino a farla diventare il valore attuale
ut = (1+i)t vt = 1 (1+i)t = (1+i)-t
regimi di sconto
Regimi di sconto Per stabilire il compenso per chi anticipa un pagamento (sconto) intanto bisogna stabilire un tasso (che chiameremo tasso di sconto) Inoltre, sono possibili vari metodi per calcolare lo sconto Per capire bene questi metodi pensiamo allo sconto come ad un prestito: se io pago oggi la somma scontata e’ come se facessi un prestito tale che dopo il periodo di utilizzo mi restituisca il capitale da pagare Posso cioe’ paragonare la somma scontata ad un capitale che impiegato un certo tempo, fino alla scadenza, mi restituisca come montante il valore nominale Quindi lo sconto corrisponde all’interesse su tale prestito
\(Se guardi la retta dei tempi il concetto ti sara' ancora piu' chiaro pensando a C come alla somma scontata ed a M_t come al valore nominale\)
Quindi avremo subito
- Se penso alla somma scontata come ad un prestito fatto ad interesse semplice avremo il regime dello sconto razionale, utilizzato di solito per operazioni a breve scadenza
- Se penso alla somma scontata come ad un prestito fatto ad interesse composto avremo il regime dello sconto composto, utilizzato di solito per operazioni a lunga scadenza
- Molto usato poi e’ lo sconto commerciale, per la sua semplicita’: lo sconto e’ direttamente proporzionale al valore nominale, al tasso ed al tempo; lo considereremo nella prossima pagina
sconto commerciale
Sconto commerciale Lo sconto commerciale e’ un tipo di sconto direttamente proporzionale al valore nominale C, al tasso i ed al tempo di anticipazione del pagamento t.
S = Cit
Per trovare l’importo della somma scontata (o valore attuale) V bastera’ togliere dal valore nominale l’importo dello sconto V= C – S = C – Cit = C(1-it) Si puo’ dire che per trovare la somma scontata V si moltiplica il valore nominale C per il fattore di sconto commerciale (1-it)
Pensando al tempo come percorribile nei due sensi lo sconto e’ l’interesse semplice che torna indietro nel tempo: mentre l’interesse scorre in avanti nel tempo e ti aumenta il capitale, lo sconto scorre all’indietro e te lo diminuisce
Nei problemi, per trovare la somma scontata V conviene prima trovare lo sconto S e poi eseguire la sottrazione dal valore nominale C V= C – S
Esempio: Calcolare lo sconto commerciale per un valore nominale di 20000 € pagati 2 anni prima della scadenza al tasso del 5% C = 20000 € i = 0,05 t = 2 applico la formula per trovare lo sconto S = Cit = 20000 €·0,05 · 2 = 2000 € lo sconto e’ 2000 €, quindi calcolo la somma scontata V = C – S = 20000 € – 2000 € = 18000 € La somma scontata e’ 18000 €
sconto razionale
Sconto razionale Lo sconto si dice razionale quando e’ calcolato ad interesse semplice, cioe’ quando per ottenere il valore nominale si applica l’interesse semplice alla somma scontata Quindi chiamando V la somma scontata ed S lo sconto avremo S = Vit In questa formula pero’ non conosciamo due termini e precisamente S e V, quindi dovremo ricavare uno dei due termini per sostituirlo nella formula Sappiamo che il valore nominale C sara’ il montante del valore attuale V in un regime ad interesse semplice, quindi avremo C = V(1+it) Ora da questa formula ricaviamo V e poi sostituiamolo nella formula iniziale V = C (1+it)
Questa formula e’ molto importante: essa ti mostra che per portare indietro nel tempo il capitale C e farlo diventare il valore attuale V, nel regime ad interesse semplice, basta dividerlo per il fattore (1+it) od anche moltiplicarlo per 1/(1+it) = (1+it)\(^{^{-1}}\) (1+it)\(^{^{-1}}\) si chiama fattore di sconto razionale
e quindi sostituendo a V trovo la formula per lo sconto razionale
S = C it(1+it)
Esempio: Calcolare lo sconto razionale per un valore nominale di 20000 € pagati 2 anni prima della scadenza al tasso del 5% C = 20000 € i = 0,05 t = 2 applico la formula per trovare lo sconto S = C it (1+it) = 20000·0,05·2 (1+0,05·2) = 1818,181818182
approssimando al centesimo lo sconto e’ 1818,18 €, quindi calcolo la somma scontata V = C – S = 20000 € – 1818,18 € = 18181,82 € La somma scontata (o valore attuale) e’ 18181,82 €
calcoli
calcoli Ho S = Vit So che vale V = C (1+it)
Sostituisco S = V it = C (1+it) · it = C it (1+it)
sconto composto
Sconto composto Lo sconto si dice composto quando e’ calcolato ad interesse composto cioe’ quando per ottenere il valore nominale si applica l’interesse composto alla somma scontata Quindi chiamando V la somma scontata e C il valore nominale avremo \(C = V(1+i)^t\) Ricaviamo il valore attuale V V = \(\frac{C}{(1+i)^t}\)
pongo \(\frac{1}{(1+i)^t}\) \(= (1+i)^{-t} = v^t\)
e quindi ottengo la formula
V = C vt
Questa formula e’ molto importante: essa ti mostra che per portare indietro nel tempo il capitale C e farlo diventare il valore attuale V, nel regime ad interesse semplice, basta dividerlo per il fattore (1+it) od anche moltiplicarlo per 1/(1+it) = (1+it)\(^{^{-1}}\) (1+it)\(^{^{-1}}\) = v\(^{^t}\) si chiama fattore di sconto composto
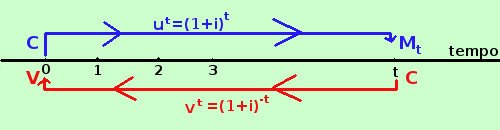
Il fattore v\(^{^t}\) ci permettera’ di spostare indietro nel tempo i capitali a regime di interesse composto
Se ora voglio ricavare lo sconto bastera’ sottrarre dal valore nominale il valore attuale \(S = C - V = C - C(1+i)^{-t} = C - Cv^t =\) e raccogliendo C ottengo la formula finale
S = C (1-vt)
Negli esercizi per calcolare lo sconto conviene prima calcolare il valore attuale con la formula V = Cv\(^{^t}\) e poi fare la differenza S = C-V Per utilizzare la formula V = Cv\(^{^t}\) si puo’ ricorrere ai logaritmi: cioe’ passando ai logaritmi avremo Log V = Log C + Log (1+i)\(^{^{-t}}\) = Log C – t Log(1+i) = Log C + t CoLog(1+i) Per fare prima e’ pero’ preferibile leggere il valore di v\(^{^t}\) nelle tavole finanziarie ed eseguire la moltiplicazione; vediamo un esempio con gli stessi dati delle pagine precedenti
Esempio: Calcolare lo sconto composto per un valore nominale di 20000 € pagati 2 anni prima della scadenza al tasso del 5% C = 20000 € i = 0,05 t = 2 Prima calcolo il valore attuale \(V = C (1+i)^{-t} = 20000€ (1,05)^{-2}\) leggo sulle tavole il valore di (1,05)\(^{^{-2}}\) \(20000€ (1,05)^{-2} = 20000€ \cdot 0,90702948 = 18140,5896€\) Ora calcolo la sconto S = C – V = 20000€ – 18140,5896€ = 1859,4104€ approssimando al centesimo lo sconto e’ S = 1859,41 €
Nota: quando fai un esercizio e devi approssimare sarebbe sempre bene approssimare solamente il risultato e non i dati parziali trovati nel corso dell’esercizio stesso: qui non abbiamo approssimato il valore attuale, ma lo sconto come risultato finale
Valutazione di somme future
Valutazione di somme future Il problema di trovare il capitale corrispondente al montante si puo’ presentare anche quando dobbiamo valutare (magari per metterle a bilancio) il valore attuale di somme che dovremo riscuotere (o pagare) in futuro Parlando di somme che dovremo pagare parleremo di pagamento di un debito Parlando invece di somme da riscuotere in futuro parleremo di costituzione di un capitale
Nel caso di costituzione di un capitale non si tratta del calcolo del montante, ma, al contrario, essendo noto il montante dovremo calcolare il capitale di partenza: in pratica corrisponde alla formula inversa del calcolo del montante: dobbiamo far scorrere il montante indietro nel tempo per trovare il capitale corrispondente
Allora distinguiamo:
- per indicare il valore corrispondente al montante nel caso del pagamento di un debito parleremo di somma scontata
- Per indicare il valore corrispondente al montante nel caso della costituzione di un capitale parleremo di valore attuale
Esercizio: Si vuole costituire un capitale di € 100000,00 (centomila); sapendo che il tasso e’ i=2% e che il soggetto andra’ in pensione fra 25 anni calcolare la quanto deve versare oggi per poter disporre della somma al momento della pensione abbiamo C = 100000,00 € i = 0,02 t = 25 Applico la formula V = C v\(^{^t}\) = C (1+i)\(^{^{-t}}\) =100000 € ·(1,02)\(^{^{-25}}\) = leggo sulle tavole v\(^{^n}\) il valore (1,02)\(^{^{-25}}\) = 0,60953087 = 100000 € · 0,60953087 = 60953,087 € Approssimo a C = 60953,09 € La somma da pagare per poter disporre di centomila euro fra 25 anni al tasso del 2% e’ di euro 60953,09 Quindi il valore attuale di € 100000,00 al tasso del2% fra 25 anni e’ di € 60953,09
utilizzo dei vari tipi di sconto
Utilizzo dei vari tipi di sconto Abbiamo quindi tre tipi di sconto: commerciale, razionale e composto; pero’ subito diciamo che per periodi superiori all’anno useremo esclusivamente lo sconto composto, mentre utilizzeremo gli sconti commerciale e razionale per periodi inferiori all’anno
Se utilizziamo lo sconto commerciale per lunghi periodi e’ possibile ottenere risultati assurdi: guarda cosa succede in questo esercizio Calcola lo sconto commerciale al 5% per 1000 euro esigibili fra 30 anni dati C = 1000,00 € i = 0,05 t = 30 Applico la formula per trovare lo sconto S S = Cit = 1000,00 € · 0,05 · 30 = 1500,00 € quindi applicando lo sconto commerciale lo sconto e’ superiore al valore nominale e, assurdamente, per pagare 1000 euro dovrei ricevere 500 euro (1000,00-1500,00). Questo non si verifica se considero tempi inferiori all’anno
Mentre lo sconto commerciale si calcola sul valore nominale, lo sconto razionale si calcola invece sul valore attuale (che e’ minore) Quindi lo sconto commerciale S\(_{_c}\), a parita’ di tasso sara’ sempre superiore allo sconto razionale Sr. Ne deriva che, a parita’ di tasso, il valore attuale secondo lo sconto commerciale V\(_{_c}\) = C-S\(_{_c}\) e’ minore rispetto a quello calcolato con lo sconto razionale V\(_{_r}\) = C-S\(_{_r}\) Questo e’ normale e gli istituti di credito utilizzeranno appunto tassi diversi per sconto commerciale e razionale (vedi poi la pagina sull’equivalenza fra tasso commerciale e razionale (fare link)) Il favore dell’utilizzo dello sconto commerciale e’ imputabile alla semplicita’ dei calcoli da applicare
tasso di interesse e tasso di sconto
Tasso di interesse e tasso di sconto A questo punto soffermiamoci un poco sul significato di i che finora abbiamo indicato genericamente come tasso sia per l’interesse che per lo sconto. Sarebbe bene invece utilizzare i solamente come tasso di interesse perche’ il calcolo che facciamo moltiplicando per i e’ sempre sul sul valore attuale Se consideriamo il tasso i per un anno sul capitale di 1 euro lo sconto razionale sara’ essendo C=1 e t=1 S = C it (1+it) = i 1+i
similmente se consideriamo lo sconto composto avremo, sempre per il capitale di 1 euro per un anno che lo sconto e’ S = C – V = C – \(\frac{C}{(1+i)^t}\) = 1 – 1 1+i = 1+i-1 1+i = i 1+i
quindi, siccome lo sconto per C=1 e t=1 e’ il valore attuale di 1 euro riscuotibile fra un anno e deve corrispondere al tasso di sconto avremo che il tasso di sconto d (discount=sconto), sia per lo sconto razionale che per lo sconto composto, e’:
d = i 1+i
Fa eccezione lo sconto commerciale, in cui lo sconto viene calcolato sul valore nominale C invece che sul valore attuale: per questo in qualche testo invece di usare i nella formula dello sconto commerciale si preferisce indicarlo con d e noi seguiremo questo metodo E la formula dello sconto commerciale sara’
S = C d t
quindi d’ora in avanti parleremo di Tasso di interesse i se il tasso sposta in avanti i capitali nel tempo Tasso di sconto d se il tasso sposta indietro i capitali nel tempo, essendo d = i nel caso dello sconto commerciale d = i 1+i
nel caso dello sconto razionale o composto
equivalenza fra sconto commerciale e razionale
Condizioni di equivalenza fra sconto commerciale e razionale A questo punto diventa automatico confrontare tra loro lo sconto commerciale e razionale rispetto ai rispettivi tassi; Per trovare le condizioni per cui i due tassi di sconto sono equivalenti: bastera’ uguagliare tra loro i due sconti per un credito C scadente al tempo t ponendo Cit sconto commerciale con tasso i Ci’t 1+i’t sconto razionale con tasso i’
avremo che deve valere Cit = Ci’t 1+i’t
dividendo entrambe i membri per Ct ottengo
i = i' 1+i't
Questa e’ la condizione di equivalenza fra tasso commerciale e tasso razionale: quando i tassi di interesse coinvolti sono in questa relazione allora abbiamo che i due sconti danno lo stesso risultato Partendo da questa formula troviamo pero’ anche la formula inversa: l’equivalenza fra il tasso razionale e quello commerciale minimo comune multiplo ottengo i(1+i’t) 1+i’t = i’ 1+i’t
tolgo i denominatori i (1+i’t) = i’ eseguo la moltiplicazione e porto i’ prima dell’uguale i + ii’t – i’ = 0 lascio i termini con la i’ prima dell’uguale ii’t – i’ = -i cambio segno e scrivo prima il termine positivo i’ – ii’t = i raccolgo la i’ i'(1 – it) = i ricavo i ed ottengo
i' = i 1-it
Quest’ultima e’ la condizione di equivalenza fra tasso razionale e tasso commerciale ad un certo tasso e per un certo tempo: quando i tassi di interesse coinvolti sono in questa relazione allora abbiamo che i due sconti danno lo stesso risultato Da notare che l’equivalenza dipende oltre che dal tasso, anche dal tempo: variando il tempo varia anche il tasso equivalente
Esercizio 1: Dato lo sconto razionale del 4% trovare il tasso equivalente per lo sconto commerciale supponendo una scadenza di 3 mesi dati tasso razionale i’ = 0,04 tempo t = 3 mesi = 3/12 = 1/4 = 0,25 applico la formula i = i’ 1+i’t = 0,04 1+0.04·0,25t = 0,04 1+0,01 = 0,04 1,01 = 0,0396
Il tasso comerciale equivalente e’ del 3,96%
Esercizio 2: Dato lo sconto commerciale del 4% trovare il tasso equivalente per lo sconto razionale supponendo una scadenza di 3 mesi dati tasso commerciale i = 0,04 tempo t = 3 mesi = 3/12 = 1/4 = 0,25 applico la formula i’ = i 1-it = 0,04 1-0.04·0,25t = 0,04 1-0,01 = 0,04 0,99 = 0,0404
Il tasso razionale equivalente e’ del 4,04%
E’ da osservare che, a parita’ di tempo, il tasso di sconto commerciale e’ inferiore al tasso razionale: infatti il primo si applica al valore del credito C, mentre il secondo si applica al valore attuale di C portandolo indietro nel tempo, cioe’ si applica su C/(1+it) che e’ sempre inferiore a C
osservazione
Osservazione Infatti, se hai una frazione come C 1+i’t
il denominatore (1+i’t) e’ sempre superiore ad 1 e dividendo qualunque numero per un numero superiore ad 1 si ottiene sempre un risultato inferiore al numero dato
Quindi, nell’uguaglianza it · C= i’t · C 1+i’t
per ottenere la parita’, i’ dovra’ essere superiore ad i
trasferimento di capitali nel tempo
Trasferimento di capitali nel tempo A questo punto riprendiamo l’argomento che avevamo gia brevemente accennato sullo spostamento di capitali per un numero t di anni Essendo il periodo superiore all’anno useremo quindi sempre la capitalizzazione composta e lo sconto composto
- montante sulla retta dei tempi
- valore attuale sulla retta dei tempi
- proprieta’ di u e v
- scindibilita’ delle operazioni
montante sulla retta dei tempi
Montante sulla retta dei tempi Partiamo da un esempio banale: consideriamo la somma di 100 euro al tasso del 10% per un certo numero di anni, ad esempio 4, vediamo da 0 a 4 anni cosa succede Se vuoi vedere come ho calcolato Anni Valore
0 100,00
1 110,00
2 121,00
3 133,10
4 146,41
In pratica il capitale si trasforma, man mano che passa il tempo, assumendo un nuovo valore dipendete dal tasso di interesse
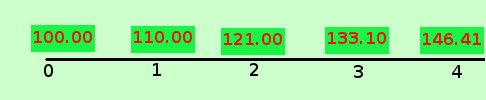
Ma quello che dobbiamo tenere ben presente e’ che possiamo pensare il valore del capitale sempre equivalente a se’ stesso, solo che il tempo scorre e quindi lo trasforma, ma il suo valore effettivo intrinseco non varia
E’ come per l’inflazione: se ho un inflazione al 10% quello che compro ora con 100 euro il prossimo anno lo comprero’ con 110 euro, fra due anni con 121 euro eccetera….quindi 100 euro di oggi sono equivalenti a 121 euro fra due anni (e quindi sempre al tasso del 10% per noi sara’ indifferente parlare di 100 euro ora oppure di 121 euro fra due anni)
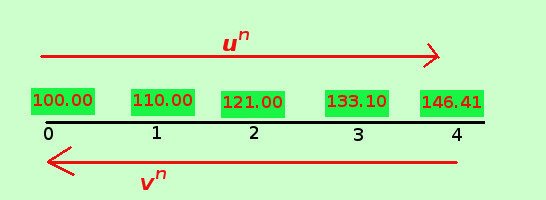
Quindi, per quanto visto sopra, considerando la formula del montante per un certo numero n di anni \(M_n = C(1+i)^n\) possiamo pensare che il fattore (1+i)\(^{^n}\) sposti in avanti il capitale nel tempo, mantenedolo equivalente a se’ stesso Visto l’importanza dell’argomento, attribuiamo un simbolo speciale a tale fattore
(1+i)n = un
Quindi u\(^{^n}\) sara’ il fattore che mi sposta in avanti il capitale nel tempo di n anni
esercizio
esercizio Per farlo velocemente con la calcolatrice basta che esegui la moltiplicazione del capitale di 100,00 euro per 1,10 per ogni anno: ottieni cosi’ il montante 100.00 · 1,10 = 110,00 € 110.00 · 1,10 = 121,00 € 121.00 · 1,10 = 133,10 € 133.10 · 1,10 = 146,41 €
valore attuale sulla retta dei tempi
Valore attuale sulla retta dei tempi Lo stesso ragionamento che abbiamo fatto per il montante possiamo fare anche per lo sconto Partiamo anche qui da un esempio banale: consideriamo la somma di 146,41 euro (ho preso la somma della pagina precedente) al tasso del 10% che devo pagare fra 4 anni, vadiamo da 0 a 4 anni cosa succede se pago prima Se vuoi vedere come ho calcolato Anni Valore scontato
4 146,41
3 133,10
2 121,00
1 110,00
0 100,00
In pratica il valore attuale si trasforma, man mano che indietreggiamo nel tempo, assumendo un nuovo valore dipendete dal tasso di interesse
Anche qui, quello che dobbiamo tenere ben presente e’ che possiamo pensare il valore del capitale sempre equivalente a se’ stesso, solo che il tempo scorre e quindi lo trasforma, ma il suo valore effettivo intrinseco non varia
Cioe’ al tasso del 10% la somma di euro 146,41 fra 4 anni e’ equivalente alla somma di euro 100,00 ora od anche al tasso del 10% quello che comprero’ fra 4 anni con euro 146,41 adesso posso acquistarlo con euro 100
Quindi, per quanto visto sopra, considerando la formula del valore attuale per lo sconto composto per un certo numero n di anni V = \(\frac{C}{(1+i)^n}\)
possiamo pensare che il fattore 1/(1+i)\(^{^n}\) sposti indietro il capitale nel tempo, mantenendolo equivalente a se’ stesso Visto l’importanza dell’argomento, attribuiamo un simbolo speciale a tale fattore
1(1+i)n = vn
Quindi v\(^{^n}\) sara’ il fattore che mi sposta indietro il capitale nel tempo di n anni
esercizio Per farlo velocemente con la calcolatrice basta che esegui la divisione del capitale di 146,41 euro per 1,10 per ogni anno: ottieni cosi’ il valore attuale, anno per anno 146,41 : 1,10 = 133.10 € 133,10 : 1,10 = 121.00 € 121,00 : 1,10 = 110.00 € 110,00 : 1,10 = 100.00 €
proprieta' di u e v
Proprieta' di u e v Se quindi consideriamo fisso il tasso i abbiamo che il fattore u\(^{^n}\) sposta avanti i capitali di n anni nel tempo e che il fattore v\(^{^n}\) sposta indietro i capitali di n anni nel tempo (mantenendoli equivalenti)
Qui ti consiglio, prima di procedere, di ripassare le proprieta’ delle potenze
Siccome abbiamo che u = (1+i) v = 1 (1+i)
abbiamo che u e v sono tra loro reciproci Avremo quindi le notevoli proprieta’
Dalla precedente deriva che dividere per una potenza di u equivale a moltiplicare per una potenza di v e viceversa infatti \(\frac{C}{u^n}\) = \(\frac{C}{v^{-n}}\) \(= C \cdot v^n\) \(\frac{C}{v^n}\) = \(\frac{C}{u^{-n}}\) \(= C \cdot u^n\)
- il prodotto tra u e v vale sempre 1 u·v = 1 Se sposto in avanti di un anno un capitale poi lo sposto indietro sempre di un anno ottengo sempre lo stesso capitale
- se u e v hanno lo stesso eponente allora il loro prodotto vale sempre 1 u\(^{^n}\)·v\(^{^n}\) = 1 Se sposto in avanti di n anni un capitale poi lo sposto indietro sempre di n anni ottengo sempre lo stesso capitale
- se l’esponente e’ negativo allora posso scambiare u e v mettendo l’esponente positivo u\(^{^{-n}}\) = v\(^{^n}\) e v\(^{^{-n}}\) = u\(^{^n}\) Deriva dal fatto che se trasformo l’esponente da positivo a negativo il termine passa dal numeratore al denominatore e viceversa Spostare in avanti di -n anni un capitale equivale a spostarlo indietro di n anni Spostare indietro di -n anni un capitale equivale a spostarlo in avanti di n anni
- Il prodotto di due potenze di u e v e’ ancora uguale ad una potenza di u e v che ha come esponente la differenza degli esponenti u\(^{^s}\)·v\(^{^t}\) = u\(^{^{s-t}}\) = v\(^{^{t-s}}\) Ad esempio u\(^{^7}\)· v\(^{^5}\) = u\(^{^2}\) perche’ mi sposto in avanti di 7 anni poi mi sposto indietro di 5, il che equivale a spostarsi avanti di 2 anni potevamo anche scrivere v\(^{^{-2}}\) ma di solito si preferisce considerare l’esponente risultante positivo
reciproco
reciproco Due termini si dicono fra loro reciproci se il loro prodotto vale 1 Esempio 3 e’ il reciproco di 1/3 perche’ 3 · 1 3 = 1
scindibilita' delle operazioni
Scindibilita' delle operazioni Da quanto visto nelle pagine precedenti avremo che: se considero sull’asse dei tempi due diverse scadenze, ad esempio 4 anni e 10 anni
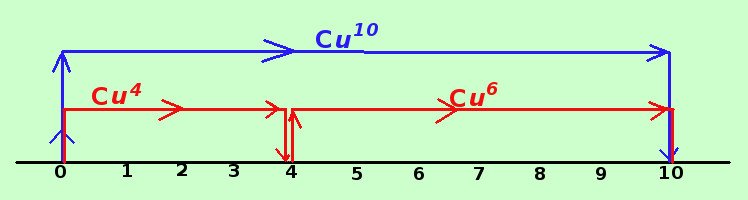
un capitale al valore attuale di C diventera’ fra 4 anni C u\(^{^4}\) e fra 10 anni C u\(^{^{10}}\) Per ottenere C u\(^{^{10}}\) posso semplicemente pensare il capitale impiegato prima per 4 anni poi per 6 anni, cioe’ C u\(^{^{10}}\) = C u\(^{^4}\)·u\(^{^6}\) Infatti C u\(^{^4}\) e’ il montante dopo 4 anni ed e’ il capitale su cui calcolo il montante per i residui 6 anni C u\(^{^4}\)·u\(^{^6}\) e questo equivale a calcolare il montante del valore attuale C per 10 anni
\(La formula deriva dalla proprieta' del prodotto di potenze con la stessa base C u^4 \cdot u^6 = C u^{4+6} = C u^{10}\)
come abbiamo fatto per un montante potremo fare lo stesso per uno sconto Se considero sull’asse dei tempi due diverse scadenze, ad esempio 4 anni e 10 anni
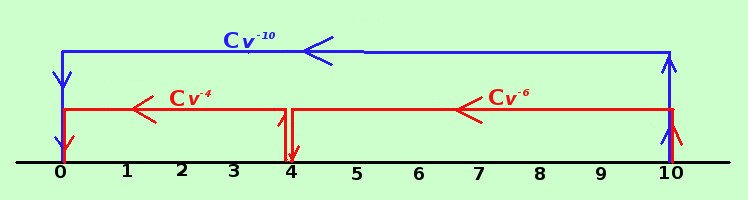
un capitale di valore C fra 10 anni diventera’ fra 4 anni C v\(^{^{-(10-4)}}\) = C v\(^{^{-6}}\) ed ora i C v\(^{^{-10}}\) Per ottenere C v\(^{^{-10}}\) posso semplicemente pensare il capitale spostato indietro nel tempo prima per 6 anni poi per 4 anni, cioe’ C v\(^{^{-10}}\) = C v\(^{^{-6}}\)·v\(^{^{-4}}\) Infatti C v\(^{^{-6}}\) e’ il valore attuale 6 anni prima della scadenza ed e’ il capitale su cui calcolo il valore attuale per i residui 4 anni C v\(^{^{-6}}\)·v\(^{^{-4}}\) e questo equivale a calcolare il valore attuale di C per 10 anni
problemi piu' comuni
Problemi piu' comuni Da quanto visto nelle pagine precedenti possiamo pensare il capitale come sempre equivalente a se’ stesso ad un certo tasso ed al variare del tempo, cosa che mi porta a considerare equivalenti capitali con tempi diversi e che mi permettera’ di mettere assieme operazioni finanziarie sia di montante che di sconto, unificando il valore globale di tali operazioni e fornendomi quindi un quadro esatto della situazione finanziaria del soggetto cui tali operazioni sono riferite
Quindi potremo sempre considerare piu’ operazioni a tempi diversi oppure un’unica applicazione a tempo totale, cosa che ci permettera’ in ogni momento di poter controllare la situazione patrimoniale di una societa’, azienda, eccetera… spostando in quel dato momento tutti i crediti ed i debiti esistenti
- unificazione di piu’ crediti
- sostituzione di piu’ pagamenti
- calcolo del tasso medio per piu’ impieghi
riduzione di piu' crediti
Riduzione di piu' crediti Se una persona ha diversi crediti con varie scadenze puo’ realizzare i diversi crediti con un’unica riscossione (ad esempio accordandosi con i creditori oppure cedendo i vari crediti ad una banca o societa’ finanziaria) Quindi fra le parti bisogna accordarsi, considerando il regime ad interesse e sonto composto, sul tasso da applicare Da notare che i crediti di cui parliamo non influiscono con il loro tasso: Se il credito deriva da una vendita con pagamento differito allora il tasso proprio non esiste , e se si tratta del recupero di un prestito noi lavoriamo sul montante e quindi il tasso, essendo gia’ compreso, e’ per noi indifferente Invece le parti contraenti dovranno accordarsi sul tasso da applicare per spostare i capitali nel tempo; cio’ da’ luogo a due soluzioni:
- i contraenti fissano la data dell’unico pagamento, quindi ne determineremo l’importo; diremo che abbiamo la riduzione di piu’ crediti ad una scadenza data
- i contraenti fissano l’importo dell’unico pagamento, quindi ne determineremo la scadenza; quindi dovremo determinare la scadenza
- importo a scadenza data
- ricerca della scadenza
riduzione di piu' crediti ad una scadenza data
Riduzione di piu' crediti ad una scadenza data Dobbiamo determinare l’importo dell’unico pagamento: a seconda della data della scadenza fissata avremo, per eseguire i calcoli queste 4 possibilita’
- riduzione ad una scadenza anteriore
- riduzione ad una scadenza posteriore
- riduzione ad una scadenza intermedia
riduzione di piu' crediti ad una scadenza inferiore
Riduzione di piu' crediti ad una scadenza anteriore In questo caso anticipo il pagamento pagando un unico importo Dobbiamo determinare l’importo: vediamo come procedere su un esempio Devo pagare allo stesso creditore le somme di 5000 € fra 10 anni e 6000 € fra 8 anni Mi accordo con il creditore per estinguere i debiti con un unico versamento fra 3 anni Quanto dovro’ pagare conteggiando sconti composti al 2%? Dati: debito1 = 5000 tempo1= 10 anni debito2 = 6000 tempo2= 8 anni tasso di sconto = 2% = 0,02 tempo3 = 3 anni trovare il valore a 3 anni, chiamiamolo V\(_{_3}\) Traccio la retta dei tempi
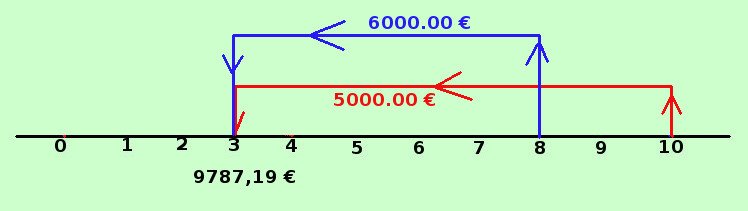
devo riportare indietro nel tempo la somma di 5000,00 € per 7 anni e la somma di 6000,00 € per 5 anni al tasso i=0,02, quindi V\(_{_3}\) = 5000,00 · v\(^{^7}\) + 6000,00 · v\(^{^5}\) = 5000,00 · 1,02\(^{^{-7}}\) + 6000,00 · 1,02\(^{^{-5}}\)= \(Leggo sulle tavole finanziarie i valori per v^n 1.02^{-7} = 0,87056018 1.02^{-5} = 0,90573081\)= 5000,00 · 0,87056018 + 6000,00 · 0,90573081 = 9787,18576 approssimo a 9787,19 € Quindi fra 5 anni estinguero’ il debito pagando € 9787,19
Ho eseguito l’esercizio con due debiti, avrei potuto farlo con 3,4,…. bastera’ sommare piu’ termini
Nota: Potrei inoltre riportare il debito all’epoca 0 moltiplicando tutti i termini della somma per v\(^{^3}\) oppure solo il risultato all’epoca 1 moltiplicando tutti i termini della somma per v\(^{^2}\) oppure solo il risultato all’epoca 2 moltiplicando tutti i termini della somma per v oppure solo il risultato all’epoca 4 moltiplicando tutti i termini della somma per u oppure solo il risultato all’epoca 5 moltiplicando tutti i termini della somma per u\(^{^2}\) oppure solo il risultato all’epoca 6 moltiplicando tutti i termini della somma per u\(^{^3}\) oppure solo il risultato ……………………………………………………………….. in questo modo posso sapere quanto dovrei pagare ad ogni possibile scadenza e scegliere il pagamento per me piu’ convenienbte dal punto di vista della mia disponibilita’ finanziaria, oppure, riportando tutto all’epoca 0 posso valutare la mia situazione finanziaria attuale
riduzione di piu' crediti ad una scadenza posteriore
Riduzione di piu' crediti ad una scadenza posteriore In questo caso ci riferiamo ad una scadenza successiva alle varie scadenze delle somme considerate Dobbiamo determinare l’importo: vediamo come procedere su un esempio Devo pagare allo stesso creditore una somma di 5000 € fra 2 anni e 6000 € fra 4 anni Mi accordo con il creditore per un unico pagamento fra 8 anni al tasso del 3,25% Quanto dovro’ pagare fra 8 anni? Dati: debito1 = 5000 tempo1= 2 anni credito2 = 6000 tempo2= 4 anni tasso di sconto = 3,25% = 0,0325 tempo3 = 8 anni trovare il valore a 8 anni, chiamiamolo V\(_{_8}\) Traccio la retta dei tempi
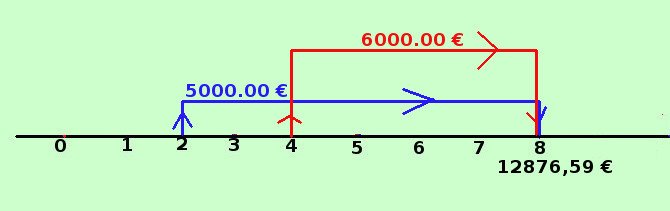
devo portare avanti nel tempo sia la somma di 5000,00 € per 6 anni che la somma di 6000,00 € per 4 anni al tasso i=0,0325, quindi V\(_{_8}\) = 5000,00 · u\(^{^6}\) + 6000,00 · u\(^{^4}\) = 5000,00 · 1,0325\(^{^6}\) + 6000,00 · 1,0325\(^{^4}\)= \(Leggo sulle tavole finanziarie i valori per u^n 1.0325^6 = 1,21154727 1.0325^4 = 1,13647593\)= 5000,00 ·1,21154727 + 6000,00 · 1,13647593 = 12876,59193 approssimo a 12876,59 € Quindi dovro’ pagare fra 8 anni l’importo di € 12876,59
Ho eseguito l’esercizio con due crediti, avrei potuto farlo con crediti e debiti assieme ed anche con 3,4,… crediti/debiti bastera’ semplicemente sommare piu’ termini
riduzione di piu' crediti ad una scadenza intermedia
Riduzione di piu' crediti ad una scadenza intermedia In questo caso ci riferiamo ad una scadenza compresa fra le varie scadenze delle somme considerate Dobbiamo determinare l’importo: vediamo come procedere su un esempio Devo ricevere da due debitori le somme di 5000 € fra 3 anni e 6000 € fra 8 anni Mi accordo con una banca per cederle i crediti concordando di ricevere una somma fra 5 anni al tasso del 1,25% Quanto ricevero’ dalla banca fra 5 anni? Dati: credito1 = 5000 tempo1= 3 anni credito2 = 6000 tempo2= 8 anni tasso di sconto = 1,25% = 0,0125 tempo3 = 5 anni trovare il valore a 5 anni, chiamiamolo V\(_{_5}\) Traccio la retta dei tempi
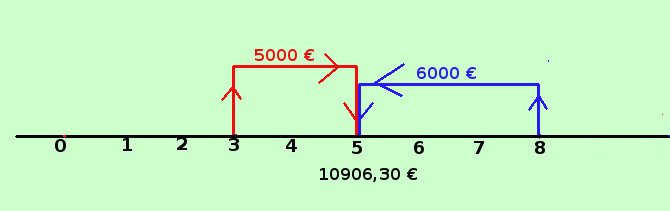
devo portare avanti nel tempo la somma di 5000,00 € per 2 anni e portare indietro nel tempo la somma di 6000,00 € per 3 anni al tasso i=0,0125, quindi V\(_{_3}\) = 5000,00 · u\(^{^2}\) + 6000,00 · v\(^{^3}\) = 5000,00 · 1,0125\(^{^2}\) + 6000,00 · 1,0125\(^{^{-3}}\)= \(Leggo sulle tavole finanziarie i valori per u^n e v^n 1.0125^2 = 1,02515625 1.0125^{-3} = 0,96341833\)= 5000,00 ·1,02515625 + 6000,00 · 0,96341833 = 10906,29123 approssimo a 10906,30 € Quindi la banca in cambio dei miei crediti mi paghera’ fra 5 anni l’importo di € 10906,30
Ho eseguito l’esercizio con due crediti, avrei potuto farlo con crediti e debiti assieme ed anche con 3,4,… crediti/debiti bastera’ semplicemente sommare piu’ termini
ricerca della scadenza
Ricerca della scadenza Quando abbiamo piu’ debiti (o crediti) e’ possibile, fissando un tasso e concordando la cifra da pagare, trovare la data detta scadenza comune in cui tale somma deve essere pagata per estinguere i debiti (crediti). E’ possibile anche trovare una scadenza che mi permetta di estinguere i vari debiti senza considerare un tasso: questa sara’ chiamata scadenza media
- scadenza comune
- scadenza media
scadenza comune
Scadenza comune Troviamo la data scadenza comune in cui devo pagare una somma fissata per estinguere piu’ debiti Vediamo il metodo su un esercizio_ Devo pagare le somme di 2000 € fra 2 anni e 5000 € fra 6 anni Mi accordo con il creditore per estinguere il debito con un pagamento di € 6800 al tasso dell’ 1,75% In che data dovro’ versare i 6800 €? Dati: debito1 = 2000 tempo1= 2 anni debito2 = 5000 tempo2= 6 anni tasso di sconto = 1,75% = 0,0175 saldo 6800 € troviamo la data del pagamento t\(_{_x}\) In questi casi conviene riportare tutti i dati alla data odierna ed impostare l’equazione Traccio la retta dei tempi
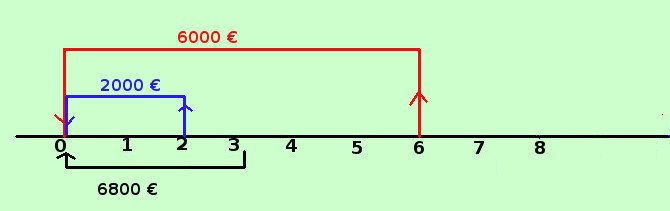
Imposto l’equazione: 6800 · 1,0175\(^{^{-t_x}}\) = 2000· 1,0175\(^{^{-2}}\) + 5000 · 1,0175\(^{^{-6}}\) divido tutto per 100 68 · 1.0175\(^{^{t_x}}\) = 20· 1,0175\(^{^{-2}}\) + 50 · 1,0175\(^{^{-6}}\) \(1.0175^{-t_x} =\) \(\frac{20 \cdot 1,0175^{-2} + 50 \cdot 1,075^{-6}}{68}\) =
leggo sulle tavole e sostituisco = 20 · 0,96589777 + 50 · 0,90114254 68 = 0,946692388
per calcolare t\(_{_x}\) passo ai logaritmi Log 1.0175\(^{^{-t_x}}\) = Log 0,946692388 -t\(_{_x}\) Log 1.0175 = Log 0,946692388 t\(_{_x}\) CoLog 1.0175 = Log 0,946692388 \(t_x =\) Log 0,946692388 CoLog 1.0175
calcolo il logaritmo al numeratore Log 0,946692388 = La caratteristica e’ 1_ essendo il mio numero compreso fra 0 ed 1 Per calcolare la mantissa cerco 946692388; tale valore e’ compreso fra 9466 e 9467 9466 → 97617
9467 → 97621
Di fianco ai due risultati trovi il numero 4 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 9466,924-9466 = 0,924 (approssimo alla terza cifra decimale) Nella tabella del 4 cerco i numeri 9 2 4 spostando per ogni risultato la virgola 9611,68789 → 3,6
2 → 0,08
4 → 0,016
quindi 97617 +
3,6 +
0,08 +
0,016 =
97620,696
quindi scrivo Log 0,946692388 = 1_,97620696 Calcolo il Cologaritmo al denominatore leggo sulle tavole logaritmiche a 7 decimali CoLog 1,0175 = – Log 1,0175 = Essendo Log 1,0175 = 0,0075344 avro’ CoLog 1,0175 = – Log 1,0175 = -(0,0075344) = 1_9924656 Nel calcolo preferisco utilizzare quello con il meno davanti Ora posso fare la divisione e trovare t\(_{_x}\) \(t_x =\) Log 0,946692388 CoLog 1.0175 = 1_,97620696 -(0,0075344) = -1+0,97620696 -0,0075344 = -0,0237904 -0,0075344 =
= 0,0237904 0,0075344 = 3,157570609
Sono 3 anni e 158 (approssimato) millesimi di anno: per vedere a quanti giorni corrispondono i decimali faccio la proporzione (uso l’anno commerciale di 360 giorni) 158:1000 = x : 360 risolvo la proporzione x = 360 · 158 1000 = 20,88
che approssiiamo a 21 giorni. Quindi dovro’ eseguire il pagamento di 6800 euro fra 3 anni e 21 giorni
scadenza media
Scadenza media Troviamo ora la data scadenza media in cui devo pagare il totale delle somme dei debiti ad un tasso fisso: in tal caso la scadenza sara’ sempre intermedia fra le varie scadenze considerate. da cui il nome Vediamo il metodo su un esercizio_ Devo pagare le somme di 3000 € fra 2 anni e 6000 € fra 6 anni Mi accordo con il creditore per estinguere il debito con un pagamento di € 9000; tasso fisso i= 2% In che data dovro’ versare i 9000 €? Dati: debito1 = 3000 tempo1= 2 anni debito2 = 6000 tempo2= 6 anni saldo 9000 € i= 2% = 0,02 troviamo la data del versamento del saldo t\(_{_x}\) Conviene riportare tutti i dati alla data odierna ed impostare l’equazione Traccio la retta dei tempi
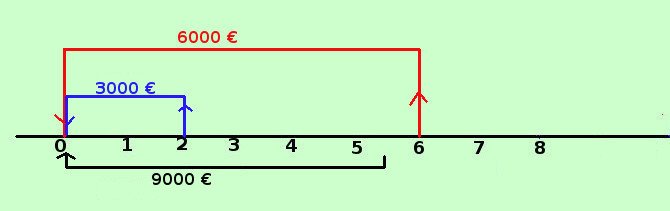
Imposto l’equazione: 9000 · v\(^{^{-t_x}}\) = 3000· 9000 · 1,02\(^{^{-t_x}}\) = 3000· 1,02\(^{^{-2}}\) + 6000 · 1,02\(^{^{-6}}\) divido tutto per 1000 9 · 1,02\(^{^{-t_x}}\) = 3· 1,02\(^{^{-2}}\) + 6 · 1,02\(^{^{-6}}\) \(1,02^{-t_x} =\) \(\frac{3 \cdot 1,02^{-2} + 6 \cdot 1,02^{-6}}{9}\) =
leggo sulle tavole e sostituisco = 3 · 0,96116878 + 6 · 0,88797138 9 = 0,912370513
per calcolare t\(_{_x}\) passo ai logaritmi Log 1,02\(^{^{-t_x}}\) = Log 0,912370513 -t\(_{_x}\) Log 1,02 = Log 0,912370513 t\(_{_x}\) CoLog 1,02 = Log 0,912370513 \(t_x =\) Log 0,912370513 CoLog 1.02
calcolo il logaritmo al numeratore Log 0,912370513 = La caratteristica e’ 1_ essendo il mio numero compreso fra 0 ed 1 Per calcolare la mantissa cerco 912370513; tale valore e’ compreso fra 9123 e 9124 9123 → 96014
9124 → 96019
Di fianco ai due risultati trovi il numero 5 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 9123,705-9123 = 0,705 (approssimo alla terza cifra decimale) Nella tabella del 5 cerco i numeri 7 0 5 spostando per ogni risultato la virgola 7 → 3,5
0 → 0,00
5 → 0,025
quindi 96014 +
3,5 +
0,00 +
0,025 =
96017,525
quindi scrivo Log 0,912370513 = 1_,96017525 Calcolo il Cologaritmo al denominatore leggo sulle tavole logaritmiche a 7 decimali CoLog 1,02 = – Log 1,02 = Essendo Log 1,02 = 0,0086002 avro’ CoLog 1,02 = – Log 1,02 = -(0,0086002) = 1_9913998 Nel calcolo preferisco utilizzare quello con il meno davanti Ora posso fare la divisione e trovare t\(_{_x}\) \(t_x =\) Log 0,0,912370513 CoLog 1.02 = 1_,96017525 -(0,0086002) = -1+0,9601752 -0,0086002 = -0,0398248 -0,0075344 =
= 0,0398248 0,0075344 = 5,285729454
Sono 5 anni e 286 (approssimato) millesimi di anno: per vedere a quanti giorni corrispondono i decimali faccio la proporzione (uso l’anno commerciale di 360 giorni) 286:1000 = x : 360 risolvo la proporzione x = 360 · 286 1000 = 102,96
che approssimiamo a 103 giorni, cioe’ 3 mesi (di 30 giorni) e 13 giorni. Quindi dovro’ eseguire il pagamento di 6800 euro fra 5 anni 6 mesi e 13 giorni
sostituzione di piu' pagamenti
Sostituzione di piu' pagamenti Come applicazione vediamo ora il caso di sostituzione di piu’ pagamenti in altre scadenze. Useremo di solito il metodo di uguagliare i valori attuali all’epoca zero, ma e’ possibile farlo ad un’epoca qualunque: otterremo un’equazione che ci permettera’, a seconda dei dati, di trovare o l’importo di un pagamento oppure, ma succede piu’ raramente, una scadenza. Vediamo un esempio per ciascuno dei casi sopra considerati
- ricerca dell’importo ad epoca fissa
- ricerca dell’importo ad epoche diverse
- ricerca della scadenza
ricerca dell'importo ad epoca fissa
Ricerca dell'importo ad epoca fissa Ho un credito di 5000 € da riscuotere fra 2 anni ed un credito di 8000 € da riscuotere fra 8 anni: cedo tali crediti ad una banca che mi anticipa 7000 e mi paghera’ il saldo fra 6 anni al tasso del 1,25%. Quanto riscuotero’ dalla banca fra 6 anni? Dati: credito1 = 5000€ tempo1= 2 anni credito2 = 8000€ tempo2= 8 anni anticipo 7000 € tempo3 = 0 anni saldo = x tempo4 = 6 anni tasso i= 1,25% = 0,0125 troviamo l’importo del saldo x Riporto tutti i dati alla data odierna Traccio la retta dei tempi
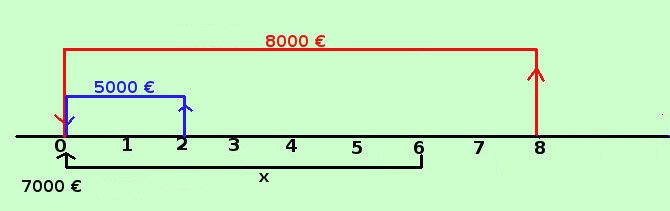
Imposto l’equazione: 7000 + x · v\(^{^{-6}}\) = 5000·v\(^{^{-2}}\) + 8000·v\(^{^{-8}}\) 7000 + x · 1,0125\(^{^{-6}}\) = 5000·1,0125\(^{^{-2}}\) + 8000·1,0125\(^{^{-8}}\) x · 1,0125\(^{^{-6}}\) = 5000·1,0125\(^{^{-2}}\) + 8000·1,0125\(^{^{-8}}\) – 7000 x = \(\frac{5000 \cdot 1,0125^{-2} + 8000 \cdot 1,0125^{-8} - 7000}{1,0125^{-6}}\) =
leggo sulle tavole e sostituisco x = 5000· 1,02515625 + 8000· 1,10448610 – 7000 1,07738318 =
= 6961,67005 1,07738318 = 6461,647238636
Approssimo ad € 6461,65 quindi fra 6 anni la banca mi versera’ a saldo € 6461,65
ricerca dell'importo ad epoche diverse
Ricerca dell'importo ad epoche diverse Vediamo anche qui come fare con un esercizio Ho un debito di 4000 € da pagare fra 3 anni ed un altro di 6000 € da pagare fra 8 anni: mi accordo con il creditore per anticipare ora 2000 € e poi eseguire 3 pagamenti uguali (3 rate) fra 2, 4 e 6 anni al tasso dell’ 1,5%. Quanto dovro’ pagare per ogni versamento? Dati: debito1 = 4000€ 3 anni debito2 = 6000€ 8 anni anticipo 2000 € 0 anni rata 1 2 anni rata 2 4 anni rata 3 6 anni importo rata = x tasso i= 1,5% = 0,015 troviamo l’importo x di una delle 3 rate Riporto tutti i dati alla data odierna Traccio la retta dei tempi
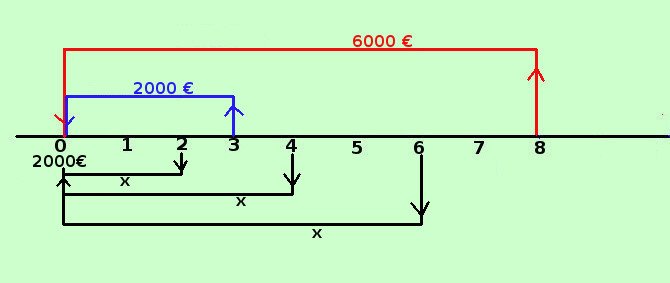
Imposto l’equazione: 2000 + x · v\(^{^{-2}}\) + x · v\(^{^{-4}}\) + x · v\(^{^{-6}}\) = 4000·v\(^{^{-3}}\) + 6000·v\(^{^{-8}}\) 2000 + x · 1,015\(^{^{-2}}\) + x · 1,015\(^{^{-4}}\) + x · 1,015\(^{^{-6}}\) = 4000·1,015\(^{^{-3}}\) + 8000·1,015\(^{^{-8}}\) x · 1,015\(^{^{-2}}\) + x · 1,015\(^{^{-4}}\) + x · 1,015\(^{^{-6}}\) = 4000·1,015\(^{^{-3}}\) + 8000·1,015\(^{^{-8}}\) – 2000 x · (1,015\(^{^{-2}}\) + 1,015\(^{^{-4}}\) + 1,015\(^{^{-6}}\)) = 4000·1,015\(^{^{-3}}\) + 8000·1,015\(^{^{-8}}\) – 2000x = \(\frac{4000 \cdot 1,015^{-3} + 8000 \cdot 1,015^{-8} - 2000}{1,015^{-2} + 1,015^{-4} + 1,015^{-6}}\)
leggo sulle tavole e sostituisco x = 4000· 1,04567838 + 8000· 1,12649259 – 2000 1,03022500 + 1,06136355 + 1,09344326 =
= 11194,65424 3,18503181 =3514,769995343
Approssimo ad € 3514,77 quindi fra 2, 4 e 6 anni dovro’ versare la somma di € 3514,77
ricerca dell'epoca
Ricerca dell'epoca dell'importo Conoscendo il valore da pagare possiamo trovare la scadenza Vediamo anche qui come fare con un esercizio Ho un credito di 4000 € da riscuotere fra 3 anni ed un altro di 5000 € da riscuotere fra 8 anni: Cedo tali crediti ad una banca che mi accredita immediatamente la somma di 3000 € e mi versera’ poi l’importo di euro 5800. Avendo concordato un tasso dell’1,5%, quando mi sara’ versato tale importo? Dati: credito1 = 4000€ 3 anni credito2 = 5000€ 8 anni anticipo 3000 € 0 anni saldo = 5800 € tempo = x tasso i= 1,5% = 0,015 troviamo il tempo x in cui la banca effettuera’ il saldo Riporto tutti i dati alla data odierna Traccio la retta dei tempi
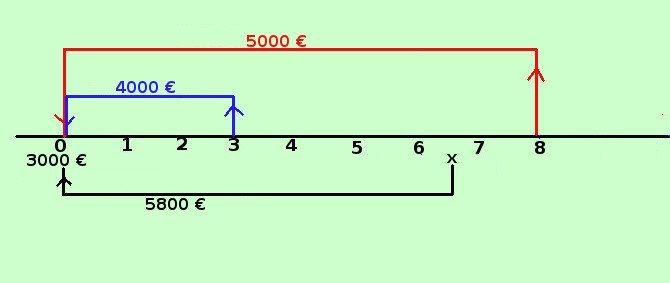
Imposto l’equazione: 3000 + 5800 · v\(^{^{-x}}\) = 4000·v\(^{^{-3}}\) + 5000·v\(^{^{-8}}\) 3000 + 5800 · 1,015\(^{^{-v}}\) = 4000·1,015\(^{^{-3}}\) + 5000·1,015\(^{^{-8}}\) 5800 · 1,015\(^{^{-x}}\) = 4000·1,015\(^{^{-3}}\) + 5000·1,015\(^{^{-8}}\) – 3000 divido tutto per 100 58 · 1.015\(^{^{-x}}\) = 40· 1,015\(^{^{-3}}\) + 50 · 1,015\(^{^{-8}}\) – 30 \(1.015^{-x} =\) \(\frac{40 \cdot 1,015^{-3} + 50 \cdot 1,05^{-8} - 30}{58}\) =
leggo sulle tavole e sostituisco = 40 · 0,95631699 + 50 · 0,88771112 – 30 68 = 0,907555786
per calcolare x passo ai logaritmi Log 1.015\(^{^{-x}}\) = Log 0,907555786 -x Log 1.015 = Log 0,9075557868 x CoLog 1.015 = Log 0,907555786 x = Log 0,907555786 CoLog 1.015
calcolo il logaritmo al numeratore Log 0,907555786 = La caratteristica e’ 1_ essendo il mio numero compreso fra 0 ed 1 Per calcolare la mantissa cerco 907555786; tale valore e’ compreso fra 9075 e 9076 9075 → 95785
9076 → 95789
Di fianco ai due risultati trovi il numero 4 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 9075,558-9075 = 0,558 (approssimo alla terza cifra decimale) Nella tabella del 4 cerco i numeri 5 5 8 spostando per ogni risultato la virgola 9611,68785 → 2,0
5 → 0,20
8 → 0,032
quindi 95785 +
2,0 +
0,20 +
0,032 =
95787,232
quindi scrivo Log 0,907555786 = 1_,95787232 Calcolo il Cologaritmo al denominatore leggo sulle tavole logaritmiche a 7 decimali CoLog 1,015 = – Log 1,015 = Essendo Log 1,015 = 0,0064660 avro’ CoLog 1,015 = – Log 1,015 = -(0,0064660) = 1_9935340 Nel calcolo preferisco utilizzare quello con il meno davanti Ora posso fare la divisione e trovare x x = Log 0,907555786 CoLog 1.015 = 1_,95787232 -(0,0064660) = -1+0,95787232 -0,0064660 = -0,04212768 -0,0064660 =
= 0,04212768 0,0064660 = 6,515261367
Sono 6 anni e 515 (approssimato) millesimi di anno: per vedere a quanti giorni corrispondono i decimali faccio la proporzione (uso l’anno commerciale di 360 giorni) 515:1000 = x : 360 risolvo la proporzione x = 360 · 515 1000 = 185,4
che approssimiamo a 185 giorni, cioe’ 6 mesi e 5 giorni. Quindi la banca eseguira’ il pagamento di 5800 euro fra 6 anni, 6 mesi e 5 giorni
tasso medio
Tasso medio per piu' impieghi Supponiamo di avere piu’capitali impiegati con interesse diverso, il problema che ci poniamo e’ come trovare il tasso per sostituire a tali capitali la loro somma riferendoci ad una scadenza comune Ho impiegato il capitale di 4000 € al tasso del 2,50% ed un altro di 5000 € al tasso del 3% a quale tasso dovrei impiegare il capitale totale di 9000 euro per avere lo stesso montante fra 6 anni? Dati: capitale1 = 4000€ i=0,025 capitale2 = 5000€ i=0,030 totale = 9000 € i = x troviamo il tasso da applicare ai 9000 euro per avrre lo stesso risultato fra 6 anni Riporto tutti i dati alla scadenza, cioe’ fra 6 anni Traccio la retta dei tempi
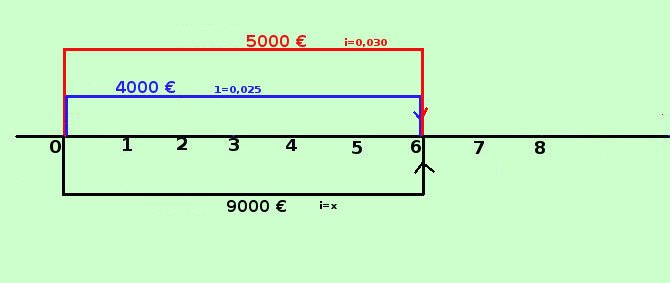
Imposto l’equazione: 9000·(1+i)\(^{^6}\) = 4000·(1+0,025)\(^{^6}\) + 5000·(1+0,030)\(^{^6}\) 9000·(1+i)\(^{^6}\) = 4000·(1,025)\(^{^6}\) + 5000·(1,030)\(^{^6}\) Per semplicita’ divido tutto per 1000 9·(1+i)\(^{^6}\) = 4·(1,025)\(^{^6}\) + 5·(1,030)\(^{^6}\)\((1+i)^6 =\) \(\frac{4 \cdot 1,025^6 + 5 \cdot 1,030^6}{9}\) =
leggo sulle tavole e sostituisco = 4 · 1,15969342 + 5 · 1,19405230 9 = 1,178781687
per calcolare x conviene, sulle tavole, fare l’interpolazione rispetto ai tassi essendo il tempo uguale a 6 anni il mio valore e’ compreso fra 1,17676836 che e’ il tasso del 2,75% e 1,19405230 che e’ il tasso del 3%, quindi il tasso che cerco sara’ compreso fra 0,0275 e 0,030 1,17676836 → 0,0275
1,178781687 → 0,0275+x
1,19405230 → 0,030
imposto l’interpolazione: la differenza fra il terzo ed il primo valore sta alla differenza fra il terzo ed il primo tasso come la differenza fra il secondo ed il primo valore sta alla differenza fra il secondo ed il primo tasso (che e’ x) (1,19405230-1,17676836):(0,030-0,0275)= (1,178781687-1,17676836):x (0,01728394):(0,0025)= (0,002013327):xx = 0,0025·0,002013327 0,01728394 = 0,000291214
Quindi il mio tasso sara’ 0,0275+x = 0,0275+0,000291214 = 0,027791214 che approssimo a i = 0,0278 Quindi per avere lo stesso montante dovrei impiegare il capitale di 9000€ al tasso del 2,78%
Continua a leggere