capitalizzazione
Capitalizzazioni In matematica finanziaria il denaro viene trattato come fosse un bene qualunque, quindi il suo utilizzo commerciale e’ finalizzato ad un guadagno derivante dal suo utilizzo. In questa prima parte vedremo appunto le basi di tale utilizzo
- interesse
- capitalizzazione frazionata
- sconto
- trasferimento di capitali nel tempo
- problemi piu' comuni
interesse
- Nomenclatura
- Interesse semplice
- Interesse composto
- Tempi non interi
- Confronto fra interesse semplice e composto
- Alcuni esempi
nomenclatura
Come in tutte le branche della scienza che si occupino di un campo specifico esistono dei termini che sono propri della disciplina e che quindi e’ bene evidenziare subito, perche’ prima di elaborare la teoria bisogna che sia chiaro il significato dei vocaboli che useremo.
La matematica finanziaria tratta del dare in “uso” il denaro e di come tale uso debba essere retribuito: chiameremo Capitale la quantita’ di denaro che viene considerata in uso e. di solito la indicheremo con C Interesse il compenso spettante a chi da’ in uso il proprio denaro e verra’ indicato con I (I maiuscolo) Tasso di interesse la percentuale di interesse sull’unita’ di capitale, cioe’ l’interesse sulla somma di un euro (esempio: tasso di interesse del 2% significa che sull’uso di 1 euro pago il 2% cioe’ 2 centesimi) lo indicheremo con i (i minuscolo) Montante la somma che percepisco alla fine del periodo considerato, cioe’ la somma del capitale iniziale e dell’interesse ottenuto (Montante=Capitale+Interesse) Lo indicheremo con la lettera M
Interesse semplice
Interesse semplice Come abbiamo detto l’ Interesse I e’ il compenso spettante a chi da’ in uso il proprio denaro.
- Determinazione della formula
- Capitalizzazione semplice
- Formule inverse
- Montante ad interesse semplice
- Alcuni esempi
- Rappresentazioni grafiche
Interesse semplice Come abbiamo detto l’ Interesse I e’ il compenso spettante a chi da’ in uso il proprio denaro. Se qualcuno ha del denaro che al momento non utilizza puo’ prestarlo ricevendo in cambio un compenso, questo puo’ essere fatto a livello personale, oppure consegnando il denaro ad una banca che pensera’ ad utilizzarlo. Successivamente, quando il denaro sara’ necessario, sara’ possible rittiralo dalla banca ed in aggiunta al capitale versato la banca fornira’ un interesse. Tale interesse dovra’ essere proporzionale al capitale versato, ed al tempo in cui tale capitale e’ stato a disposizione della banca
Interesse proporzionale al capitale significa che se raddoppio il capitale deve raddoppiare l’interesse, se triplico il capitale devo triplicare anche l’interesse… Interesse proporzionale al tempo significa che se raddoppio il tempo deve raddoppiare l’interesse, se triplico il tempo devo triplicare anche l’interesse…
Quindi otteniamo subito la formula
I ∼ C·t
Cioe’ l’interesse e’ proporzionale al prodotto del capitale impiegato per il tempo intercorso fra il versamento ed il prelievo.
la proporzione si trasformera’ in uguaglianza mettendo un opportuno termine moltiplicativo costante dopo l’uguale I = costante · C · t Tale costante sara’ il cosiddetto Tasso di interesse cioe’ l’ interesse percentuale pagato sulla somma di 1 euro in 1 anno che indichiamo con i, quindi la formula per l’interesse semplice e’
I = C·i·t
Il tasso di interesse verra’ indicato indifferentemente sia come frazione che come decimale: ad esempio un tasso idel 3% od anche i=0,03 e questo significa che per l’impiego per 1 anno di 1 euro ricevero’ un compenso di 3 centesimi L’unita’ di tempo, a meno di diverse indicazioni, sara’ per noi di 1 anno Comunque sono usati anche tassi specifici per periodi diversi dall’anno (tasso mensile, bimestrale, trimestrale,…): molto usato ad esempio e’ il tasso semestrale, cioe’ il compenso che spetta a chi da’ in uso 1 euro per 6 mesi
capitalizzazione semplice
Capitalizzazione semplice Utilizzando l’interesse semplice parleremo di regime ad interesse semplice oppure capitalizzazione semplice e, questo regime, di solito verra’ usato per periodi brevi (operazioni a breve scadenza)
I = C·i·t
Quindi il tempo di solito sara’ inferiore ad 1 anno ed utilizzando un tasso di interesse annuale, sorge il problema di come indicarlo potremo considerare l’anno commerciale di 360 giorni (calcoli piu’ semplici) oppure l’anno civile di 365 giorni, e naturalmente, considereremo frazioni di anno ad esempio per considerare un tempo di 45 giorni: utilizzando l’anno commerciale considereremo la frazione 45/360 utilizzando l’anno civile considereremo la frazione 45/365 se non specificato intenderemo l’anno commerciale
Esempio 1: calcolare l’interesse dato da un capitale di 10000 euro impiegato per 3 mesi ad un tasso annuo del 2% Dati: i = 0,02 C= 10000€ t = 3 mesi = 3/12 = 1/4 = 0,25 Applico la formula I = C·i·t = 10000€·0,02·0,25 = 50€ L’interesse corrisposto sara’ di 50 €
Esempio 2: calcolare l’interesse dato da un capitale di 6000 euro impiegato per 70 giorni ad un tasso annuo del 1,5% utilizziamo l’anno commerciale di 360 giorni Dati: i = 0,015 C= 6000€ t = 70 giorni = 70/360 = 0,1944444 Applico la formula I = C·i·t = 6000€·0,015·0,1944444 = 17,499996 arrotondato al centesimo 19,50€ L’interesse corrisposto sara’ di € 19,50 Da notare che ho arrotondato (fare link come si arrotonda) se utilizzavo l’anno civile avrei avuto t=70/365 = 0,1917808 I = C·i·t = 6000€·0,015·0,1917808 = 17,260272 arrotondato al centesimo 19,26€ Con l’anno civile l’interesse corrisposto sara’ di € 19,26
Un problema da tenere in conto negli esercizi e’ l’approssimazione: se le cifre decimali sono poche allora avremo che il dato risultante puo’ essere falsato, mentre se il dato decimale e’ troppo lungo avremo un appesantimento dei calcoli: una discreta approssimazione si ottiene considerando 7 cifre decimali, quindi se dovremo fare i calcoli noi, non avendo una calcolatrice disponibile, approssimeremo i dati decimali alla settima cifra
formule inverse
Formule inverse Consideriamo la formula I = C i t e’ la formula per trovare l’interesse conoscendo il capitale, il tasso ed il tempo Nella formula sono presenti 4 quantita’, se io ne conosco 3 posso sempre trovare la quarta
cioe’: se conosco il capitale C, il tasso i e l’interesse I posso trovare il tempo t se conosco il capitale C, il tempo t e l’interesse I posso trovare il tasso i se conosco il tempo t, il tasso i e l’interesse I posso trovare il capitale C
Bastera’ considerare le cosiddette formule inverse: esse sono
Per trovare il tempo t Se vuoi vedere un esempiot = I C i Se vuoi vedere i passaggi
Per trovare il tasso di interesse i Se vuoi vedere un esempioi = I C t Se vuoi vedere i passaggi
Per trovare il Capitale Se vuoi vedere un esempioC = I i t Se vuoi vedere i passaggi
calcoli
calcoli Vediamo assieme i calcoli per trovare la formula t = I C i
Partiamo dalla formula dell’interesse semplice i = C i t Lo scrivo a rovescio: posso farlo per la proprieta’ simmetrica delle uguaglianze: se a=b allora b=a C i t = I Siccome devo trovare t divido da entrambe le parti per Ci Cioe’ divido entrambe i membri per tutto quello che, nel primo termine, e’ diverso da t C i t C i = I C i
Semplifico prima dell’uguale ed ottengo in questo modo al primo termine resta solamente t t = I C i
esercizio
esercizio Esempio: Ho impiegato un capitale di 5000 euro al tasso del 3% ed ho ricevuto un interesse di 50 euro; per quanto tempo e’ stato impiegato il capitale? C = 5000€ i = 3% = 0,03 I = 50 € Basta applicare la formula t = I Ci 50 = = 5000·0,03 50 150 = 0,333333
La frazione si riferisce al periodo di un anno, consideriamo per semplicita’ l’anno commerciale (360 giorni): vale la proporzione: 360 : 1 = x : 0,333333 cioe’ se 360 giorni corrispondono ad 1 allora x giorni corrispondono a 0,0333333 risolvo la proporzione e trovo la x x = 360·0,333333 1 = 120
Ho impiegato il mio capitale per 120 giorni (oppure 4 mesi: un mese commerciale e’ di 30 giorni)
Usando l’anno civile di 365 giorni avrei avuto la proporzione: 365 : 1 = x : 0,333333 cioe’ se 365 giorni corrispondono ad 1 allora x giorni corrispondono a 0,0333333 risolvo la proporzione e trovo la x x = 365·0,333333 1 = 121,6666545
che approssimo a 122 giorni Quindi utilizzando l’anno civile avrei impiegato il mio capitale per 122 giorni
calcoli Vediamo assieme i calcoli per trovare la formula i = I C t
Partiamo dalla formula dell’interesse semplice I = C i t Lo scrivo a rovescio: posso farlo per la proprieta’ simmetrica delle uguaglianze: se a=b allora b=a C i t = I Siccome devo trovare i divido da entrambe le parti per Ct Cioe’ divido entrambe i membri per tutto quello che, nel primo termine, e’ diverso da i C i t C t = I C t
Semplifico prima dell’uguale ed ottengo in questo modo al primo termine resta solamente i i = I C t
esercizio Esempio: Ho impiegato un capitale di 8000 euro per 80 giorni ed ho ricevuto un interesse di 50 euro; a che tasso di interesse e’ stato impiegato il capitale? Usiamo l’anno commerciale (360 giorni) C = 8000€ t = 80/360 = 0,2222222 I = 50 € Basta applicare la formula i = I Ct 50 = = 5000·0,2222222 50 1777,77776 = 0,028125
Il tasso di interesse (approssimato) e’ circa del 2,8% cioe’ i = 0,028
calcoli Vediamo assieme i calcoli per trovare la formula C = I i t
Partiamo dalla formula dell’interesse semplice I = C i t Lo scrivo a rovescio: posso farlo per la proprieta’ simmetrica delle uguaglianze: se a=b allora b=a C i t = I Siccome devo trovare C divido da entrambe le parti per it Cioe’ divido entrambe i membri per tutto quello che, nel primo termine, e’ diverso da C C i t i t = I i t
Semplifico prima dell’uguale ed ottengo in questo modo al primo termine resta solamente C C = I i t
esercizio Esempio: Ho impiegato una certa somma per 100 giorni ed ho ricevuto un interesse di 60 euro; sapendo che il tasso di interesse utilizzato e’ del 2% a quanto ammonta il capitale impiegato? Usiamo l’anno commerciale (360 giorni) t = 100/360 = 0,2777778 I = 60 € i = 2% = 0,02 Basta applicare la formula C = I it 60 = = 0,02·0,2777778 60 0,00555554 = 10800,030240085
Il capitale impiegato e’ 10800 €
montante ad interesse semplice
Montante ad interesse semplice Il Montante M e’ cio’ che viene restituito alla fine del periodo di capitalizzazione a chi ha dato in uso il proprio denaro quindi il montante sara’ dato dal capitale iniziale piu’ l’interesse maturato M = C + I ricordando che l’interesse I e’ dato da I = C i t otteniamo M = C + Cit = raccolgo C ed ottengo la formula M = C ( 1 + it) Il fattore 1+it si chiama fattore di capitalizzazione semplice ed e’ il montante sulla somma di 1 euro impiegata per 1 anno
Esempio: Impiego un capitale di 6000 euro per 8 mesi al tasso del 2%; calcolare il montante Dati: C = 6000€ i = 2% = 0,02 t = 8 mesi = 8/12 = 0,6666666 Applico la formula: M = C(1+it) = 6000 (1 + 0,02·0,6666666) = 6000 (1 + 0,013333332) = 6000·1,013333332 = 6079,999992 approssimo e quindi il montante e’ di 6080€
Possiamo, conoscendo il montante, il tasso ed il tempo, ricavare il valore del capitale: abbiamo C = M 1 + it
Tale formula servira’ a risolvere il problema: Quale somma bisogna utilizzare ad un dato tasso e per un dato tempo per costituire un montante M;
Esempio: Fra un anno mi serviranno 10000€, quanto devo impiegare ora la tasso del 4% per poter fra un anno disporre di tale somma? abbiamo i dati M = 10000 € i = 4% = 0,04 t = 1 Basta applicare la formula C M = = 1 + it 10000 1 + 0,04·1 10000 = = 1,04 9615,3846154 arrotondo a 9615,38 €
approssimazione
Approssimazione (cenni) Come ho gia’ detto considereremo, se non esplicitamente esposto, sette cifre decimali che ci possono dare una discreta approssimazione, anche se, oggi come oggi, mediante l’uso dei computer, possiamo utilizzare quante cifre decimali vogliamo Per approssimare utilizzeremo questa semplice regola:
- Se oltre la cifra decimale che ci interessa le cifre restanti sono uguali o superiori a 5, 50, 500, 5000,… allora aumenteremo di 1 la cifra decimale
- Se oltre la cifra decimale che ci interessa le cifre restanti sono inferiori a 5, 50, 500, 5000,… allora lasceremo com’e’ la cifra decimale
Esempi: Approssimare 125,345234564936 alla settima cifra decimale oltre la settima cifra decimale ho le cifre 64936 essendo tale numero superiore a 50000 approssimero’ a 125,3452346 Approssimare 325,3455 alla terza cifra decimale oltre la terza cifra decimale ho la cifra 5 essendo tale numero uguale a 5 approssimero’ a 325,346 Approssimare 12507,4378425€ Essendo euro devo appossimare al centesimo, cioe’ alla seconda cifra decimale oltre la seconda cifra decimale ho le cifre 78425 essendo tale numero superiore a 50000 approssimero’ a 12507,43€ Approssimare 85,24532654986 alla settima cifra decimale oltre la settima cifra decimale ho le cifre 4986 essendo tale numero inferiore a 5000 approssimero’ a 85,2453265 Approssimare 21500,432378425€ Essendo euro devo appossimare al centesimo, cioe’ alla seconda cifra decimale oltre la seconda cifra decimale ho le cifre 2378425 essendo tale numero inferiore a 5000000 approssimero’ a 21500,43€
alcuni esempi
Alcuni esempi Vediamo ora alcuni esercizi di ricapitolazione sugli argomenti fatti
- calcolo dell’interesse con tempo in mesi
- calcolo dell’interesse con tempo in giorni, anno commerciale
- calcolo dell’interesse con tempo in giorni, anno civile
- calcolo del tempo con anno sia commerciale che civile
- calcolo del tasso di interesse con anno sia commerciale che civile
- calcolo del capitale con anno sia commerciale che civile
- calcolo del montante
Calcolo dell'interesse, tempo in mesi
Calcolo dell'interesse, tempo in mesi Ho versato in banca la somma di euro 20000, per 5 mesi al tasso i = 1,5%. Quale interesse mi sara’ corrisposto dalla banca? Dati C = 20000€ i = 1,5% = 0,015 t = 5 mesi = 5/12 = 0,4166667 Applico la formula I = C i t = 20000€·0,015·0,4166667 = 125,00001 Approssimo ed ottengo: L’interesse corrisposto e’ di 125€
Calcolo dell'interesse, tempo in giorni anno civile
Calcolo dell'interesse, tempo in giorni anno civile Ho versato in banca la somma di euro 15000, per 215 giorni al tasso i = 1,75%. Quale interesse mi sara’ corrisposto dalla banca? Dati C = 15000€ i = 1,75% = 0,0175 t = 215 giorni = 215/360 = 0,5972222 Applico la formula I = C i t = 15000€·0,0175·0,5972222 = 156,7708333 Approssimo ed ottengo: L’interesse corrisposto e’ di euro 156,77
Calcolo dell'interesse, tempo in giorni anno civile Ho versato in banca la somma di euro 12000, per 145 giorni al tasso i = 1,25%. Quale interesse mi sara’ corrisposto dalla banca? Dati C = 12000€ i = 1,25% = 0,0125 t = 145 giorni = 145/365 = 0,3972603 Applico la formula I = C i t = 12000€·0,0125·0,3972603 = 59,5890411 Approssimo ed ottengo: L’interesse corrisposto e’ di euro 59,59
Calcolo del tempo sia come anno commerciale che come anno civile
Calcolo del tempo sia come anno commerciale che come anno civile Ho versato in banca la somma di euro 14000, al tasso i = 1,2% e mi e’ stato corrisposto un interesse di euro 49,50; per quanto tempo e’ stato utilizzato il capitale? Dati C = 14000€ i = 1,2% = 0,012 I = 49,50€ Applico la formula Basta applicare la formula t = I Ci 49,50 = = 14000·0,012 49,50 168 = 0,294642857
Adesso distinguiamo tra anno commerciale (360 giorni) ed anno civile (365 giorni)
Anno commerciale (360 giorni): vale la proporzione: 360 : 1 = x :0,294642857 cioe’ se 360 giorni corrispondono ad 1 allora x giorni corrispondono a 0,294642857 risolvo la proporzione e trovo la x x = 360·0,294642857 1 = 106,0714285
Anno civile (365 giorni): vale la proporzione: 365 : 1 = x :0,294642857 cioe’ se 365 giorni corrispondono ad 1 allora x giorni corrispondono a 0,294642857 risolvo la proporzione e trovo la x x = 365·0,2946429 1 =107,5446585
- Ho impiegato il mio capitale per 106 giorni
- Ho impiegato il mio capitale per 108 giorni
Calcolo del tasso di interesse sia con anno commerciale che con anno civile
Calcolo del tasso di interesse sia con anno commerciale che con anno civile Ho impiegato un capitale di 20000 euro per 110 giorni ed ho ricevuto un interesse di 130 euro; a che tasso di interesse e’ stato impiegato il capitale?
Usiamo prima l’anno commerciale (360 giorni) Dati: C = 20000€ t = 110/360 = 0,3055556 I = 130 € Basta applicare la formula i = I Ct 130 = = 20000·0,3055556 130 6111,112 = 0,021272724
Usiamo ora l’anno civile (365 giorni) Dati: C = 20000€ t = 110/365 = 0,3013699 I = 130 € Basta applicare la formula i = I Ct 130 = = 20000·0,3013699 130 6027,398 = 0,021568179
- Il tasso di interesse (approssimato) e’ circa del 2,13% cioe’ i = 0,0213
- Il tasso di interesse (approssimato) e’ circa del 2,16% cioe’ i = 0,0216
calcolo del capitale con anno sia commerciale che civile
calcolo del capitale con anno sia commerciale che civile Ho impiegato un capitale per 130 giorni al tasso i=1,6% ed ho ricevuto un interesse di 110 euro; a quanto ammonta il capitale?
Usiamo prima l’anno commerciale (360 giorni) Dati: i = 1,6% = 0,016 t = 130/360 = 0,3611111 I = 110 € Basta applicare la formula C = I it 110 = = 0,016·0,3611111 110 0,0057778 = 19038,388313891
Usiamo ora l’anno civile (365 giorni) Dati: i = 1,6% = 0,016 t = 130/365 = 0,3561644 I = 110 € Basta applicare la formula C = I it 110 = = 0,016·0,3561644 110 0,0056986 = 19302,986698487
- Il Capitale impiegato (approssimato) e’ 19038,39 €
- Il Capitale impiegato (approssimato) e’ 19302,99€
calcolo del Montante
calcolo del Montante Per calcolare il Montante ad interesse semplice si puo’ calcolare prima l’interesse poi sommarlo al capitale, comunque e’ possibile anche applicare direttamente la formula
E’ stato impiegato un capitale di euro 20000 per 4 mesi al tasso del 1,5%; calcolare il montante Dati; C = 20000€ t = 4 mesi = 4/12 = 0,33333333 i = 1,5% = 0,015 Basta applicare la formula M = C (1+it) M = 20000(1+0,015·0,3333333) = 20000(1+0,005) = 20000·1,005 = 20100,00€ Ho ottenuto un montante di euro 20100,00
Abbiamo visto che e’ possibile trovare la formula inversa per trovare il capitale conoscendo il montante M ed il fattore di montante 1+it (quindi i e t); allora sono possibili anche esercizi del tipo: E’ stato impiegato un capitale C al tasso i = 2% per 6 mesi; avendo ottenuto un montante di euro 20200 si chiede l’importo del capitale iniziale Dati; M = 20200€ t = 6 mesi = 6/12 = 0,5 i = 2% = 0,02 Basta applicare la formula C M = = 1 + it 20200 1 + 0,02·0,5 20200 = = 1 + 0,01 20200 1,01 = 20000
Il capitale iniziale era di 20000€
Naturalmente e’ possibile avere il tempo in giorni e quindi usare l’anno commerciale e l’anno civile, ma il procedimento e’ comunque sempre lo stesso
rappresentazioni grafiche
Rappresentazioni grafiche E’ possibile rappresentare graficamente le funzioni finanziarie
- Interesse semplice
- Montante ad interesse semplice
rappresentazione grafica dell'interesse semplice
Rappresentazione grafica dell'interesse semplice Consideriamo la formula dell’interesse semplice I = C i t Per semplicita’ considero il capitale C costituito da 1 euro, cosi’ possiamo toglierlo dalla formula. Per avere poi il risultato finale per un capitale C bastera’ moltiplicare quello che otteniamo per C I = i t Se cosideriamo fisso il tasso i abbiamo che l’interesse I dipende dal tempo t cioe’ l’interesse e’ funzione lineare del tempo (cioe’ piu’ tempo impiego il capitale e maggiore e’ l’interesse, se raddoppio il tempo raddoppia l’interesse, se triplico il tempo triplica l’interesse,…) Esiste quindi una proporzionalita’ diretta fra il tempo e l’interesse e tale proporzionaita’ puo’ essere rappresentata in un piano cartesiano come una retta passante per l’origine di equazione y = m x con y uguale all’interesse I x uguale al tempo t ed m (coefficiente angolare) uguale a i Quindi e’ possibile rappresentare graficamente come varia l’interesse al variare del tempo e la rappresentazione grafica e’ sempre data da una retta passante per l’origine Siccome il tempo non puo’ andare all’indietro allora noi cosidereremo solamente il tempo positivo e quindi la semiretta che parte dall’origine quindi il grafico di I = i t e’ dato da
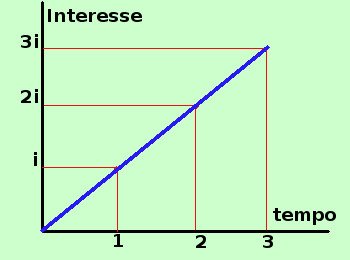
Al’inizio (tempo 0) non avremo nessun interesse (se t=0 allora I= i·0 = 0) Al tempo 1 (dopo 1 anno) avremo l’interesse i (se t=1 allora I= i·1 = i) Al tempo 2 (dopo 2 anni) avremo l’interesse 2i (se t=2 allora I= i·2 = 2i) Al tempo 3 (dopo 3 anni) avremo l’interesse 3i (se t=3 allora I= i·3 = 3i) ………. Avevamo detto che l’interesse semplice viene usato per periodi inferiori all’anno e il perche’ lo vedremo piu’ avanti, ma per ora consideriamolo valido anche per periodi superiori all’anno Vediamo ora un esempio pratico Rappresentiamo graficamente l’interesse, sempre per un capitale di 1 euro impiegato al tasso del 2% (i = 0,02)
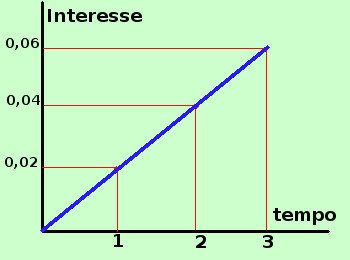
Al’inizio (tempo 0) non avremo nessun interesse (se t=0 allora I= i·0 = 0) Al tempo 1 (dopo 1 anno) avremo l’interesse 0,02 cioe’ 2 centesimi (se t=1 allora I= 0,02·1 = 0,02€) Al tempo 2 (dopo 2 anni) avremo l’interesse 0,04 cioe’ 4 centesimi (se t=2 allora I= 0,02·2 = 0,04€) Al tempo 3 (dopo 3 anni) avremo l’interesse 0,06 cioe’ 6 centesimi (se t=3 allora I= 0,02·3 = 0,06€) ………. Da notare che abbiamo usato un grafico con due scale diverse per l’orizzontale e la verticale, questo devi sempre farlo per poter evidenziare al meglio le cartteristiche del grafico che rappresenti Se il capitale e’ diverso da 1 euro si procede in questo modo Rappresentiamo graficamente l’interesse, per un capitale di 1000 euro impiegato al tasso del 2% (i = 0,02)
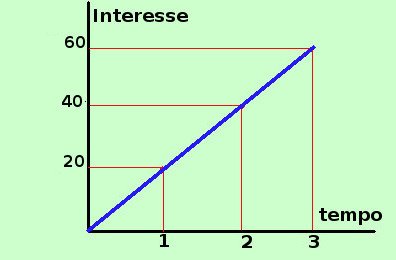
Al’inizio (tempo 0) non avremo nessun interesse (se t=0 allora I= 1000·i·0 = 0) Al tempo 1 (dopo 1 anno) avremo 20 euro (se t=1 allora I= 1000·0,02·1 = 20,00€) Al tempo 2 (dopo 2 anni) avremo 40 euro (se t=2 allora I= 1000·0,02·2 = 40,00€) Al tempo 3 (dopo 3 anni) avremo 60 euro (se t=3 allora I= 1000·0,02·3 = 60,00€) ……….
rappresentazione grafica del montante ad interesse semplice
Rappresentazione grafica del montante ad interesse semplice Consideriamo la formula del montante ad interesse semplice M = C (1+i t) Consideriamola come M = C + C i t Per semplicita’ considero il capitale C costituito da 1 euro, cosi’ possiamo toglierlo dalla formula. Per avere poi il risultato finale per un capitale C bastera’ moltiplicare quello che otteniamo per C M = 1 + i t Se cosideriamo fisso il tasso i abbiamo che il montante I dipende dal tempo t e tale dipendenza puo’ essere rappresentata in un piano cartesiano come una retta nel piano di equazione y = m x + 1 con y uguale al Montante I x uguale al tempo t ed m (coefficiente angolare) uguale a i Quindi e’ possibile rappresentare graficamente come varia l’interesse al variare del tempo e la rappresentazione grafica e’ sempre data da una retta passante per il punto (0;1) Siccome il tempo non puo’ andare all’indietro allora noi cosidereremo solamente il tempo positivo e quindi la semiretta che parte dal punto (0:1) Per disegnare subito il grafico basta osservare che corisponde alla formula dell’interesse vista nella pagina precedente aumentata di 1, quindi basta spostare verso l’alto tutto il grafico di 1 quindi il grafico di I = i t e’ dato da
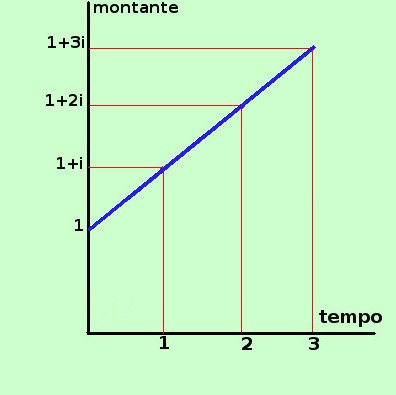
Al’inizio (tempo 0) non avremo nessun interesse (se t=0 allora M= 1 + i·0 = 1) Al tempo 1 (dopo 1 anno) avremo il montante 1+i (se t=1 allora M = 1 + i·1 = 1+i) Al tempo 2 (dopo 2 anni) avremo il montante 1+2i (se t=2 allora M = 1 + i·2 = 1+2i) Al tempo 3 (dopo 3 anni) avremo il montante 1+3i (se t=3 allora M = 1 + i·3 = 1 + 3i) ………. Vediamo ora un esempio pratico Rappresentiamo graficamente l’interesse, sempre per un capitale di 1 euro impiegato al tasso del 2% (i = 0,02)
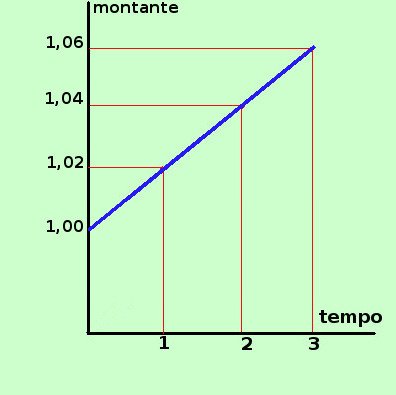
Al’inizio (tempo 0) non avremo nessun interesse (se t=0 allora I= i·0 = 0) Al tempo 1 (dopo 1 anno) avremo l’interesse 0,02 cioe’ 2 centesimi (se t=1 allora I= 0,02·1 = 0,02€) Al tempo 2 (dopo 2 anni) avremo l’interesse 0,04 cioe’ 4 centesimi (se t=2 allora I= 0,02·2 = 0,04€) Al tempo 3 (dopo 3 anni) avremo l’interesse 0,06 cioe’ 6 centesimi (se t=3 allora I= 0,02·3 = 0,06€) ………. Da notare che per farti vedere meglio il grafico in verticale ho messo lo spazio fra l’origine ed 1 molto inferiore a quello che sarebbe effettivamente, come ti ho gia’ detto puoi fare queste cose, se non danno luogo ad equivoci, per poter evidenziare al meglio le cartteristiche del grafico che rappresenti Se il capitale e’ diverso da 1 euro si procede in questo modo Rappresentiamo graficamente il montante, per un capitale di 1000 euro impiegato al tasso del 2% (i = 0,02)
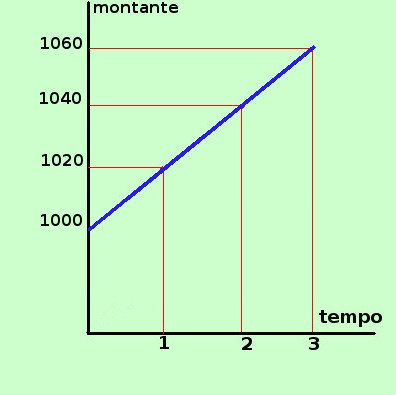
Al’inizio (tempo 0) non avremo nessun interesse (se t=0 allora M= 1000·(1+i·0) = 1000,00€) Al tempo 1 (dopo 1 anno) avremo un montante di 1020 euro (se t=1 allora M = 1000·(1+0,02·1) = 1000·(1,02) = 1020,00€) Al tempo 2 (dopo 2 anni) avremo un montante di 40 euro (se t=2 allora M= 1000·(1+0,02·2) = 1000·(1+0,04) = 1000·1,04 = 1040,00€) Al tempo 3 (dopo 3 anni) avremo un montante di 60 euro (se t=3 allora M= 1000·(1+0,02·3) = 1000·(1+0,06) = 1000·1,06 = 1060,00€) ……….
regime ad interesse composto
Se metto dei soldi in banca, al 31 dicembre mi viene corrisposto un interesse: di solito tale interesse non viene ritirato ma viene aggiunto al capitale venendo cosi’ a formare il nuovo capitale su cui calcolare l’interesse per il prossimo anno e cosi’ di anno in anno. Tale metodo viene chiamato regime ad interesse composto e, di solito, viene utilizzato per periodi superiori all’anno
- Determinazione della formula
- Capitalizzazione composta
- Formule inverse
- Calcolo dell’interesse I
- Rappresentazioni grafiche
determinazione della formula
Determinazione della formula Per semplicita’ supponiamo di considerare per ora l’anno come misura intera, cioe’ di versre, ad esempio, in banca un capitale il primo gennaio; vedremo succesivamente come adattare poi i dati a periodi frazionari
Facciamo un esempio pratico: consideriamo numeri molto semplici anche se lontani dalla realta’ supponiamo di impiegare un capitale di 1000 euro al tasso del 10% (I=0,10) per 2 anni avremo tempo Valore
dopo 1 anno \(M_1 = C(1+i) = 1000(1+0,10)= 1000 \cdot 1,1 =1100€\)
dopo 2 anni \(M_2 = M1(1+i) = 1100(1+0,10)= 1100 \cdot 1,1 =1211€\)
Cioe’ il secondo anno l’interesse e’ calcolato sul montante del primo anno (1100 euro) e pertanto anche sull’ interesse gia’ maturato viene calcolato l’interesse per il nuovo anno Vediamo quindi di trovare la formula generale
Se impiego un capitale C ad un dato tasso per un anno alla fine dell’anno otterro’ il montante M\(_{_1}\) M\(_{_1}\) = C(1+i) (essendo 1 anno il tempo vale 1) lascio i soldi in banca; M\(_{_1}\) diventa il nuovo capitale ed alla fine del secondo anno otterro’ il montante M\(_{_2}\) M\(_{_2}\) = M\(_{_1}\)(1+i) = C(1+i)(1+i) = C(1+i)\(^{^2}\) lascio i soldi in banca; M\(_{_2}\) diventa il nuovo capitale ed alla fine del terzo anno otterro’ il montante M\(_{_3}\) M\(_{_2}\) = M\(_{_2}\)(1+i) = C(1+i)\(^{^2}\)(1+i) = C(1+i)\(^{^3}\) e cosi’ via posso continuare Quindi abbiamo primo anno \(M_1 = C(1+i)\)
secondo anno \(M_2 = C(1+i)^2\)
terzo anno \(M_3 = C(1+i)^3\)
quarto anno \(M_4 = C(1+i)^4\)
……….. ………….
Quindi per un numero t di anni avremo la formula
\[M_t = C(1+i)^t\]
Per gli esercizi possiamo procedere in modi diversi:
- Se il numero di anni e’ piccolo (ad esempio 2) possiamo calcolare il montante per il primo, poi il montante per il secondo anno
- Possiamo applicare la formula e, con una buona calcolatrice (io uso la calcolatrice in dotazione al computer) trovare il risultato con oun’approssimazione alla decima cifra decimale (metodo consigliato)
- Possiamo applicare la formula e utilizzare le tavole logaritmiche a 7 cifre decimali utilizzando il metodo visto per l’interpolazione in modo da avere un errore dell’ordine di 1 su un milione (un centesimo ogni diecimila euro).
- Possiamo utilizzare un prontuario per i calcoli finanziari
Per il calcolo basta una buona calcolatrice in cui vi siano anche le potenze tasto x\(^{^y}\); una volta per periodi di anni lunghi venivano usati i logaritmi, oggi, almeno per questa formula, non ne vedo l’utilita’ e il loro utilizzo costituirebbe ormai, secondo me, solamente un inutile appesantimento della materia; comunque. se a qualcuno puo’ interessare, ho aggiunto all’inizio di matematica finanziaria alcune pagine sull’uso delle tavole logaritmiche Vediamo, a scopo didattico, un esercizio risolto nei quattro modi
esercizio Calcolare il montante di un capitale di 20000 euro impiegato al tasso del 2% per 2 anni dati: C = 2000€ i = 2% = 0,02 numero di anni = t = 6 Capitalizzazioni successive calcolo il montante per il primo anno M\(_{_1}\) = C(1+i) = 2000 ·(1+0,02) = 2000 ·(1,02) = 2040 ora calcolo il montante per il secondo anno (il nuovo capitale e’ il montante appena trovato (chiamiamolo C\(_{_1}\)) M\(_{_2}\) = C\(_{_1}\)(1+i) = 2040 ·(1+0,02) = 2040 ·(1,02) = 2080,80 Il montante vale € 2080,80 Uso della calcolatrice Basta applicare la formula M\(_{_t}\) = C(1+i)\(^{^t}\) = 2000(1+0,02)\(^{^2}\) = 2000(1,02)\(^{^2}\) = 2000·1,0404 = 2080,80 Il montante vale € 2080,80 Uso dei logaritmi M\(_{_t}\) = C(1+i)\(^{^t}\) = 2000(1+0,02)\(^{^2}\) Calcolo la potenza coi logaritmi Log (1+0,02)\(^{^2}\) = 2·Log 1,02 = trasformo il numero in Logaritmo leggo sulle tavole Log 1,02 = 0,0086002 Quindi = 2·0,0086002 = 0,0172004 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,0172004 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola la mia mantissa a 7 decimali (0172004) e’ compreso fra i numeri (Leggo le tavole cercando nelle mantisse) 0172003 → 10404
0172421 → 10405
Di fianco ai due risultati trovi il numero 418 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0172004-0172003 = 1 1 rispetto a 432 e’ talmente piccolo che posso pensare che le ulteriori due cifre decimali siano 0 quindi ottengo AntiLog 0,0172004 = 1,0404 e, calcolando il montante M\(_{_t}\) = 2000·1,0404 = 2080,80 € Uso di un prontuario di calcoli finanziari M\(_{_t}\) = C(1+i)\(^{^t}\) = 2000(1+0,02)\(^{^2}\) Cerco la tavola “montante di 1 euro dopo n anni” Cerco la colonna con il tasso del 2% e su di essa scelgo 2 anni e leggo 1,04040000. Questo e’ il montante per 1 euro al tasso del 2% per 2 anni, quindi ora posso fare M\(_{_t}\) = C(1+i)\(^{^t}\) = 2000(1+0,02)\(^{^2}\) = 2000·1,04040000 = 2080,80 €
La caratteritica del logaritmo ti da’il numero di cifre da mettere prima della virgola: Caratteristica 0 1 cifra prima della virgola Caratteristica 1 2 cifre prima della virgola Caratteristica 2 3 cifre prima della virgola Caratteristica 3 4 cifre prima della virgola ………………………………………………… quindi conviene approssimare in modo che restino 7 cifre dopo la virgola
capitalizzazione composta
Capitalizzazione composta Abbiamo trovato la formula per la capitalizzazione per un numero intero di anni \(M_t = C(1+i)^t\) se il numero di anni non e’ intero si procede in questo modo:
- Per il periodo di anni interi si usa la capitalizzazione ad interesse composto
- Per il periodo di anno non intero si usa la capitalizzazione ad interesse semplice
Esempio: Ho lasciato in banca per 5 anni e 4 mesi la somma di euro 10000 al tasso del 2% (i=0,02). Quanto e’ il montante? dati: C = 10000€ i= 0,02 t = 5 anni e 4 mesi Calcolo il montante ad interesse composto alla fine dei 5 anni M\(_{_5}\) = c(1+i)\(^{^5}\) = 10000 ( 1+0,02)\(^{^5}\) = 10000 (1,02)\(^{^5}\) = 10000·1,1040808 = 11040,808 ora calcolo la capitalizzazione di M\(_{_5}\) ad interesse semplice per 4 mesi t=1/3=0,3333333 M = M\(_{_5}\)(1+it) = 11040,808 ( 1+0,02·0,3333333) = 11040,808(1 + 0,0066667) = 11040,808·1,006666 = 11114,406026128 approssimo a 11114,41€ Il montante finale e’ di euro 11114 e 41 cents
Formule inverse Data la formula per la capitalizzazione composta per un numero intero di anni \(M_t = C(1+i)^t\) possiamo ricavarne le formule inverse: essendo la formula composta di 4 dati M, C, i e t possiamo, conoscendo 3 dei dati, trovare il dato mancante Per trovare M il problema non si pone perche’ e’ la formula che gia’ abbiamo, invece dobbiamo trovare le formule per trovare C, i e t considerando noti gli altri 3 dati
- Calcolo di C
- Calcolo di i
- Calcolo di t
calcolo di C
Calcolo di C Partiamo dalla formula della capitalizzazione composta \(M_t = C(1+i)^t\) vogliamo ricavare C Leggo la formula alla rovescia \(C(1+i)^t = M_t\) Per ricavare C divido entrambe i termini per (1+i)\(^{^t}\), al primo termine resta C C = \(\frac{M_t}{(1+i)^t}\)
Abbiamo che moltiplicando C per il termine (1+i)\(^{^t}\) esso diventa il montante M ed anche dividendo il montante M per il termine (1+i)\(^{^t}\) esso diventa C Quindi possiamo considerare (1+i)\(^{^t}\) come un fattore che moltiplicando ci sposta il capitale C in avanti negli anni per un tempo t mentre dividendo per esso avremo che il montante torna indietro nel tempo per t anni fino a diventare C
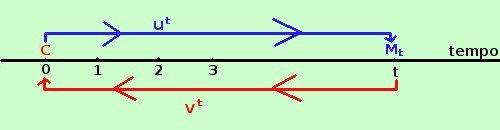
Data l’importanza dell’argomento chiameremo il termine 1/(1+i)\(^{^t}\) come v\(^{^t}\) mentre chiameremo u\(^{^t}\) il termine (1+i)\(^{^t}\) \(u^t = (1+i)^t\) \(v^t =\) \(\frac{1}{(1+i)^t}\)
calcolo di i
Calcolo di i Partiamo sempre dalla formula della capitalizzazione composta \(M_t = C(1+i)^t\) vogliamo ricavare i Leggo la formula alla rovescia \(C(1+i)^t = M_t\) Prima ricavo (1+i)\(^{^t}\); divido entrambe i termini per C \(^{^{(1+i)^t =}}\) \(\frac{M_t}{C}\)
Per togliere l’esponente t passo ai Logaritmi decimali, cosi’ poi posso usare le proprieta’ dei logaritmi sulle potenze \(^{^{Log (1+i)^t =}}\) \(\frac{M_t Log}{C}\)
Ora trasformo la potenza in prodotto ed il quoziente in differenza \(^{^{t \cdot Log (1+i) =}}\) \(Log M_t - Log C\)
Divido tutto per t ed ottengo \(^{^{Log (1+i)=}}\) \(\frac{Log M_t - Log C}{t}\)
Possiamo utilizzare questa formula: una volta applicata dovremo trovare l’antilogaritmo e togliere 1 dal risultato \(^{^{i = Anti Log}}\) \(\frac{Log M_t - Log C [}{] -1 t}\)
Come vedi la formula e’ piuttosto complicata e, per applicarla, devo: trsformare i numeri in Logaritmi, eseguire la sottazione (e quindi devo fare il cologaritmo) infine, eseguiti i calcoli devo fare l’antilogaritmo e togliere 1 dal risultato un procedimento piuttosto lungo e complicato, quindi in questo caso e’ preferibile o l’uso delle tavole finanziarie oppure l’utilizzo della formula del montante utilizzata come equazione infatti partendo dalla formula del montante dividendo per C otteniamo \(M_t = C(1+i)^t\) \(C(1+i)^t = M_t\) \((1+i)^t=\) \(\frac{M_t}{C}\)
Questa e’ la formula che useremo utilizzando le tavole se invece voglio usare la calcolatrice posso fare \((1+i)^t=\) \(\frac{M_t}{C}\)
Per trovare (1+i) faccio la radice t-esima da entrambe le parti ed ottengo \((1+i)=^{^t}\sqrt{?}\) \(\frac{M_t}{C}\)
e quindi \(i=^{^t}\sqrt{?}\) \(\frac{M_t}{C}\) -1
vediamo un semplice esempio con l’uso delle tavole Esercizio: Ho in banca un montante di € 13650,40; sapendo deriva da un capitale di 11.000 euro che e’ stato versato esattamente 14 anni fa calcolare qual’e’ il tasso medio che la banca mi ha applicato applico la formula per trovare M/C \((1+i)^t=\) \(\frac{M_t}{C}\) = 13650,40 11000 = 1,240945455
Ora sulle tavole dei montanti (1+i)\(^{^n}\) scorro le righe 14 fino a trovare un valore inferiore e superiore a 1,240945455, trovo 1,23175573 → 0,015 (1,50%) 1,27491682 → 0,0175 (1,75%) quindi faccio l’interpolazione 1,23175573 0,015
1,240945455 \(y\)
1,27491682 0,0175
\(y =\) (1,240945455 – 1,23175573)·(0,0175 – 0,015) (1,27491682 – 1,23175573) + 0,015 = 0,015532292
Quindi approssimando posso dire che il tasso medio e’ stato i=0,0155 cioe’ dell’ 1,55%
Vediamo lo stesso esempio con l’uso di una calcolatrice Ho in banca un montante di € 13650,40; sapendo deriva da un capitale di 11.000 euro che e’ stato versato esattamente 14 anni fa calcolare qual’e’ il tasso medio che la banca mi ha applicato partiamo dalla formula \(i=^{^t}\sqrt{?}\) \(\frac{M_t}{C}\) -1
\(i=^{^{^{14}}}\sqrt{?}\) 13650,40 11000 -1 =
imposto l’operazione sulla calcolatrice ricordando che per fare la radice 14-esima basta elevare ad 1/14 il radicando con il tasto x\(^{^y}\) questo e’ quello che vedo sul display della calcolatrice (13650,40:11000)ˆ(1:14)-1 ed ottengo = 0,015539034 che approssimo a i = 0,0155 cioe’ 1,55%
calcolo di t
Calcolo di t Partiamo sempre dalla formula della capitalizzazione composta \(M = C(1+i)^t\) vogliamo ricavare t Leggo la formula alla rovescia \(C(1+i)^t = M\) Prima ricavo (1+i)\(^{^t}\); divido entrambe i termini per C \(^{^{(1+i)^t =}}\) M C
Per togliere l’esponente t passo ai Logaritmi decimali, cosi’ poi posso usare le proprieta’ dei logaritmi sulle potenze \(^{^{Log (1+i)^t =}}\) M Log C
Ora trasformo la potenza in prodotto ed il quoziente in differenza\(^{^{t \cdot Log (1+i) =}}\) Log M – Log C
Divido tutto per Log(1+i) ed ottengo \(^{^{t =}}\) Log M – Log C Log(1+i)
Vediamo un semplice esempio con l’uso di una calcolatrice Ho in banca un montante di € 13650,40; sapendo deriva da un capitale di 11.000 euro e che il tasso medio che la banca mi ha applicato e’ i= 0,0155 (1,55%) trovare il tempo partiamo dalla formula \(^{^{t =}}\) Log M – Log C Log(1+i) \(^{^=}\) Log 13650,40 – Log 11000 Log(1,0155) \(^{^=}\)
imposto l’operazione sulla calcolatrice (ti mostro quello che si vede sul display) (Log 13650,40-Log 11000):Log 1,0155 = ed ottengo = 14,034986043 Otteniamo 14 anni e 3,5 centesimi di anno cioe’ circa 4 anni e 10 giorni (vedremo meglio come calcolare i giorni quando affronteremo i temi non interi) Per il calcolo potremmo anche usare le tavole logaritmiche, ma dovremmo comunque usare la calcolatrice poi per eseguire la divisione fra numeratore e denominatore
calcolo dell'interesse I
Calcolo dell'interesse I In questo caso il calcolo dell’interesse non ha molta importanza perche’ non viene pagato separatamente. Comunque vediamolo da punto di vista didattico L’interesse I per un tempo t e’ la differenza fra il montante ed il capitale I = M – C \(I = C(1+i)^t - C\) raccolgo C
\[I = C[(1+i)^t - 1]\]
Come abbiamo gia’ detto il termine (1+i)\(^{^t}\) viene anche indicato come u\(^{^t}\) quindi abbiamo la formula
\[I = C[(u^t - 1]\]
Anche se non ha riscontro pratico usiamo la formula in un semplice esempio Ho in banca un montante di € 13650,40; sapendo deriva da un capitale di 11.000 euro impiegato per 14 anni e che il tasso medio che la banca mi ha applicato e’ i= 0,0155 (1,55%) calcolare l’interesse partiamo dalla formula \(I = C[(u^t - 1] = 11000[(1+0,0155)^{14} - 1] =\) imposto l’operazione sulla calcolatrice (ti mostro quello che si vede sul display) 11000x((1,0155)^14 -1) = ed ottengo = 2643,06 Otteniamo euro 2643,06
Ho detto che non ha riscontro pratico perche’ se voglio l’interesse I il metodo piu’ semplice per calcolarlo e’ fare la differenza fra il montante ed il capitale I = M – C Nell’esercizio precedente potevo fare I = M – C = 13650,40 – 11000 = 2650,40 € e quindi ottengo l’interesse con maggior velocita’ e precisione
Rappresentazioni grafiche Come gia’ fatto per l’interesse semplice, vediamo la rappresentazione grafica dell’interesse composto M = C(1+i)\(^{^t}\) Per semplicita’ consideriamo il capitale di 1 euro, in tal modo la mia formula diventa M = (1+i)\(^{^t}\) E’ una funzione tipo esponenziale y = a\(^{^x}\) Facciamone la rappresentazione grafica, partendo da 0 in avanti (non possiamo considerare tempi negativi) considerando come esempio il tasso i = 4,0% Leggiamo sulle tavole la colonna del montante (1+i)\(^{^n}\) approssimato alla quarta cifra decimale considerando sulle ascisse il valore per tempi interi 1,2,3,…. Partiamo da (0,1) perche’ al tempo 0 il capitale 1 euro coincide con il montante anni (1+i)\(^{^n}\)
1 1,0400
2 1,0816
3 1,1249
4 1,1699
5 1,2167
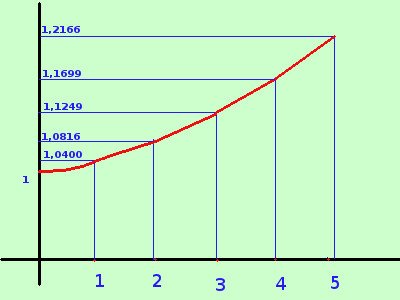
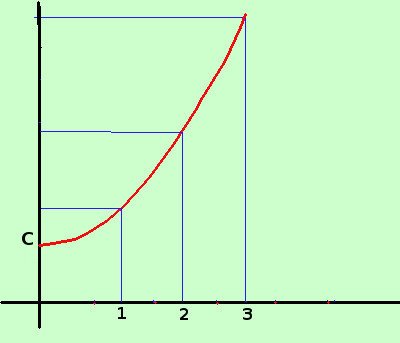
Per ragioni didattiche considero una curva un po’ piu’ accentuata per farti meglio capire poi la relazione con il montante ad interesse semplice
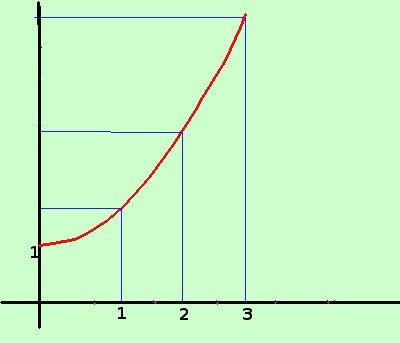
Se il capitale invece di 1 euro e’ C allora il grafico sull’asse y parte dal valore C
tempi non interi
Tempi non interi Se il numero di anni su cui calcoliamo il montante non e’ intero, allora abbiamo due modi diversi per calcolare il montante
- Formula lineare
- Formula esponenziale
formula lineare
Formula lineare E’ il metodo piu’ semplice ed anche quello piu’ vantaggioso per l’utente (vedere la pagina sul confronto fra le capitalizzazioni) Siccome il montante, nella capitalizzazione composta, viene calcolato alla fine dell’anno si tratta di utilizzare per il numero intero di anni la capitalizzazione composta e, per la frazione di anno residua, la capitalizzazione semplice
Se ad esempio ho impiegato un capitale per 5 anni e 4 mesi calcolo il montante a capitalizzazione composta per 5 anni, poi sul risultato applico la capitalizzazione semplice per i 4 mesi residui
E’ anche possibile elaborare la formula completa: Chiamo M\(_{_{n+f}}\) il montante finale essendo n un numero intero di anni ed f una frazione di anno Prima calcolo il montante per il numero intero n di anni \(M_n = C(1+i)^n\) Calcolo poi il montante per la frazione residua di anno f considerando come capitale il montante trovato \(M_{n+f} = M_n(1+if) = C(1+i)^n(1+if)\) Ho quindi la formula
\[M_{n+f} = C(1+i)^n(1+if)\]
Vediamo un semplice esempio Ho investito un capitale di euro 12000 al tasso i=0,02 il giorno 3 Marzo 2010, Calcolare il montante utilizzando la formula lineare al giorno 27 luglio 2014 Si tratta di 4 anni e 145 giorni Prima calcolo il montante per 4 anni (uso le tavole) M\(_{_4}\) = 12000·(1+0,02)\(^{^4}\) = 12000·1,08243216 = 12989,18592 Ora su questa cifra calcolo il montante per 145 giorni (uso l’anno finanziario) ricordando che 1 giorno = 1/360 di anno abbiamo f = 146/360 = 73/180 M\(_{_{4+29/72}}\) = 12989,18592·(1+0,2·73/180) = 13094,54265024 ≅ 13094,54€ Negli ultimi calcoli ho usato la calcolatrice
calcolare i giorni
Calcolare i giorni Calcolare i giorni dal 3 marzo al 27 luglio Date due date per calcolare la distanza in giorni fra loro hai due possibilita’
- calcolo manuale Ricordati la filastrocca 30 di’ conta Novembre con April, Giugno e Settembre di 28 ce n’e’ uno tutti gli altri ne han trentuno quindi mese per mese calcola i giorni dal 3 al 31 marzo 28 giorni Aprile 30 giorni Maggio 31 giorni Giugno 30 giorni Luglio 27 giorni totale 146 giorni
- calcolo con le tavole se consideri le tavole finanziarie trovi la tavola dei giorni trascorsi dall’inizio dell’anno: al 3 Marzo trovi il numero 62 al 27 Luglio trovi il numero 208 fai la differenza fra 208 e 62 e trovi 146
sempre sulle tavole puoi trovare la conversione da numero frazionario a numero decimale per 146/360 (si chiama tavola per la conversione di giorni e mesi in decimali di anno) ed ottieni per l’anno commerciale 146 360 = 0,40555
formula esponenziale
Formula esponenziale Bastera’ semplicemente trasformare il tempo in frazione ed applicare la formula \(M = C(1+i)^t\) Vediamo lo stesso esercizio che abbiamo sviluppato nella pagina precedente con la formula lineare
Ho investito un capitale di euro 12000 al tasso i=0,02 il giorno 3 Marzo 2010, Calcolare il montante utilizzando la formula esponenziale al giorno 27 luglio 2014 Si tratta di 4 anni e 146 giorni uso l’anno finanziario quindi ho per il tempo 1 anno = 360 360 e quindi 4 anni = 4 · 360 360 = 1440 360
Non mi conviene semplificare la frazione perche’ poi, dovendo fare il minimo comune multiplo, dovrei rimoltiplicare t = 4 anni e 146 giorni = 1440 360 + 146 360 = 1586 360
Applico la formula (utilizzo la calcolatrice) M = C(1+i)\(^{^t}\) = 12000·(1+0,02)\(^{^{1586/360}}\) = 13093,922935076 ≅ 13093,92€ Sul visore ho impostato il calcolo 12000·(1+0,02)^(1586/360) Da notare che ci sono 58 centesi di euro in meno rispetto al risultato trovato nella pagina precedente
confronto fra capitalizzazione lineare e composta
Confronto fra capitalizzazione lineare e composta Considero i grafici della capitalizzazione lineare e composta Capitalizzazione lineare M = C (1+it) Capitalizzazione composta M = C (1+i)\(^{^t}\)
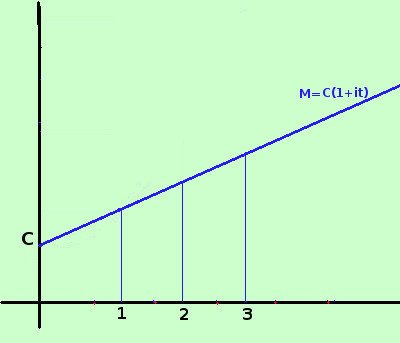
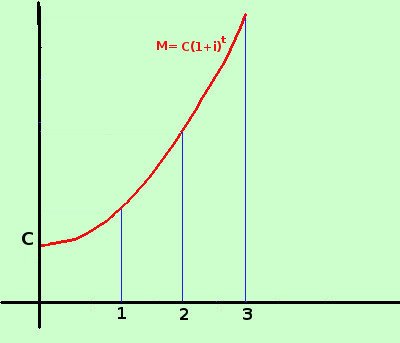
Per vedere meglio come si comportano i grafici, la capitalizzazione composta ha un grafico piuttosto “accentuato” come curvatura ora li metto a confronto ed ottengo
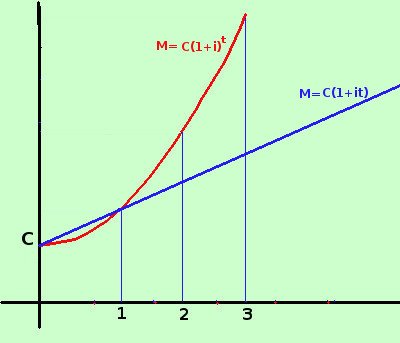
Come vediamo dal grafico per periodi inferiori ad un anno il grafico del montante ad interesse semplice e’ superiore al grafico del montante ad interesse composto, allo scadere dell’anno i due montanti hanno lo stesso valore poi, proseguendo, il montante ad interesse composto cresce piu’ del montante ad interesse sempice: si dice il montante ad interesse composto cresce in forma esponenziale il montante ad interesse semplice cresce in forma lineare (come una retta) Vediamo infine cosa significa, per tempi non interi, la capitalizzazione composta con la forma lineare e con la forma esponenziale
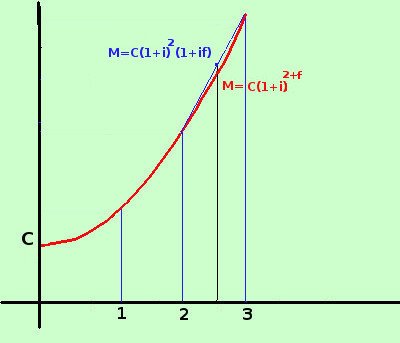
Mentra con la forma esponenziale calcoli il valore sulla curva rossa, nella forma lineare sostituisci l’ultimo tratto dell’esponenziale con un segmento e vai a calcolare il valore del montante su tale segmento, quindi avrai sempre che, calcolando il momtante con la formula lineare otterrai un valore superiore rispetto al montante calcolato esponenzialmente. Puoi anche dire che l’esponenziale ha la concavita’ verso l’alto, quindi qualunque segmento di retta fra due suoi punti avra’ valori superiori rispetto a quelli della curva (e la frazione di capitalizzazione lineare e’ un segmento di retta)
Alcuni esempi Vediamo, prima di procedere, alcuni esercizi sui vari modi e casi di calcolo possibili, relativi alla capitalizzazione composta, dividendoli per argomento
Anche se a scuola non ve la fanno usare noi faremo sempre l’esercizio inizialmente con la calcolatrice, poi utilizzeremo il metodo piu’ opportuno, ricordando che la calcolatrice ci dara’ sempre il risultato piu’ vicino al valore effettivo, senza troppe approssimazioni Cio’ ci sara’ anche utile perche’, confrontando i risultati, potremo capire se abbiamo svolto giustamente l’esercizio
- Esercizi sul calcolo del montante
- Esercizi sul calcolo del capitale
- Esercizi sul calcolo del tasso di interesse
- Esercizi sul calcolo del tempo
esercizi sul calcolo del montante ad interesse composto
Esercizio 1 Si impiega il capitale di € 12600 per 3 anni ad interesse composto al 2,50%. Calcolarne il montante nei vari modi possibili e confrontare i risultati
Esercizio 2 Si impiega il capitale di € 20000 per 18 anni ad interesse composto al 2,673%. Calcolarne il montante nei modi piu’ opportuni e confrontare i risultati
Esercizio 3 Si impiega il capitale di € 2600 per 125 anni ad interesse composto al 2,90%. Calcolarne il montante
Esercizio 4 Si impiega il capitale di € 15000 per 2 anni e 8 mesi al 2,50% annuo Calcolarne il montante nei modi possibili e confrontare i risultati
Esercizio 5 Si impiega il capitale di € 10000 per 6 anni e 6 mesi al 2,55% annuo Calcolarne il montante nei modi possibili e confrontare i risultati
- tempo intero
- tempo non intero
calcolo del montante ad interesse composto per tempi interi
Esercizio sul calcolo del montante ad interesse composto per tempi interi con valori sulle tavole Si impiega il capitale di € 12600 per 3 anni ad interesse composto al 2,50%. Calcolarne il montante nei vari modi possibili e confrontare i risultati Dati C = 12600,00 € t = 3 i = 2,50% = 0,025
Eseguo l’esercizio nei vari modi possibili:
utilizzo le tavole logaritmiche a 7 decimali
in alcuni testi si applica il logartmo all’intera espressione; io non sono molto d’accordo perche’ trasformando il capitale in logaritmo si puo’ avere un errore che, per quanto piccolo, si aggiungera’ all’errore che si ha calcolando il fattore (1+i)\(^{^n}\). Percio’ preferisco calcolare solamente questo ultimo fattore e poi moltiplicare il risultato per il capitale
M = 12600(1+0,025)\(^{^3}\) Calcolo il fattore (1+0,025)\(^{^3}\) coi logaritmi; per la proprieta’ dei logaritmi ho Log (1+0,025)\(^{^3}\) = 3·Log 1,0250 = trasformo il numero in Logaritmo leggo sulle tavole logaritmiche a 7 decimali Log 1,0250 = 0,0107239 Quindi = 3·0,0107239 = 0,0321717 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,0321717 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola la mia mantissa a 7 decimali (0321717) e’ compreso fra i numeri (Leggo le tavole cercando nelle mantisse a 7 decimali) 0321350 → 10768
0321754 → 10769
- Calcolo per tre volte il montante ad interesse semplice alla fine del primo anno avro’ M\(_{_1}\)= C (1+i) = 12600,00 €·(1+0,025) = 12600,00 €·(1,025) = 12915,00 € alla fine del secondo anno avro’ M\(_{_2}\)= M\(_{_1}\) (1+i) = 12915,00 €·(1,025) = 13237,875 € alla fine del terzo anno avro’ M\(_{_3}\)= M\(_{_2}\) (1+i) = 13237,875 €·(1,025) = 13568,821875 € ≅ 13568,82 € il montante e’ di € 13568,82
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 12600·(1+0,025)\(^{^3}\) ottengo 13568,821875 che approssimo a 13568,82 il montante e’ di € 13568,82
- Di fianco ai due risultati trovi il numero 404 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0321717-0321350 = 367 Nella tabella del 404 cerco 367; il numero minore piu’ vicino e’ 363,6 cui corrisponde la sesta cifra del nostro numero, cioe’ 9 mi resta 367-363,6 = 4,6; ma tale cifra e’ tanto esigua rispotto a 404 che la trascureremo (calcolando la settima cifra otterremmo zero) quindi scrivo Antilog 0,0321717 = 1,07689 e, calcolando il montante M = 12600·1,07689 = 13568,814 € che approssimo a €13568,81 il montante e’ di € 13568,81
- utilizzo le tavole del prontuario per il fattore (1+i)\(^{^n}\) 1,0250\(^{^3}\) = 1,07689063 e quindi M = 12600·1,07689063 = 13568,821938 €che approssimo a €13568,82 il montante e’ di € 13568,82
Tutti i metodi hanno dato lo stesso risultato ad eccezione del calcolo con i logaritmi in cui la differenza (peraltro trascurabile) di 1 centesimo e’ dovuto all’errore derivante dall’interpolazione
calcolo del montante ad interesse composto per tempi interi con tasso non sulle tavole
Calcolo del montante ad interesse composto per tempi interi con tasso non sulle tavole Si impiega il capitale di € 20000 per 18 anni ad interesse composto al 2,673%. Calcolarne il montante nei vari modi possibili e confrontare i risultati
In questo caso abbiamo un numero di anni tale da farci scartare a priori il calcolo diretto, inoltre il tasso non e’ sulla tavole
Dati C = 20000,00 € t = 18 i = 2,60% = 0,02673
Eseguo l’esercizio nei vari modi possibili:
utilizzo le tavole logaritmiche a 7 decimali
\(Anche in questo esercizio calcolo solamente il fattore (1,02673)^{18} e poi moltiplichero' il risultato per il capitale\)
M = 20000(1+0,02673)\(^{^{18}}\) Calcolo il fattore (1+0,02673)\(^{^{18}}\) coi logaritmi; per la proprieta’ dei logaritmi ho Log (1,02673)\(^{^{18}}\) = 18·Log 1,02673 = trasformo il numero in Logaritmo leggo sulle tavole logaritmiche a 7 decimali 10267,3 e’ compreso fra 10267 e 10268 quindi devo fare l’interpolazione 10267,0 → 0114436
10267,3 → 0114436+x 423
10268,0 → 0114859
Di fianco ai due risultati trovi il numero 428 che corrisponde alla differenza fra i due valori trovati mentre la differenza fra il mio valore e quello minore e’ 102673-102670 = 3 Nella tabella del 423 a 3 corrisponde 126,9 e questo e’ il mio x quindi scrivo 0114436 + 126,9 = 0114562,9 = 01145629la virgola ti indica solo come eseguire la somma Log 1,02673 = 0,01145629 Quindi Log (1+0,2673)\(^{^{18}}\) = 18·Log(1,02673) = 18·0,01145629 = 0,20621322 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,20621322 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola la mia mantissa nella tavola a 7 decimali (20621322) non c’e'(il tempo 18 anni e’ troppo elevato) e quindi considero 5 cifre 20621,322 e cerco fra i logaritmi normali leggo sulle tavole a 5 decimali e trovo 20602 → 20629
1607 → 1608
utilizzo le tavole del prontuario per il fattore (1+i)\(^{^n}\) stavolta il valore e’ compreso fra due valori: tasso del 2,50% per 18 anni → 1,55965872 tasso del 2,75% per 18 anni → 1,62956973 per trovare il mio valore faccio l’interpolazione 0,02500 → 1,55965872
0,02673 → 1,55965872+x
0,02750 → 1,62956973
faccio la proporzione (1,62956973-1,55965872):0,00250 = x : (0,02673-0,02500) 0,06991101 : 0,00250 = x : 0,00173 x = 0,06991101 · 0,00173 0,00250 = 0,048378419
quindi ottengo (1.02673)\(^{^{18}}\)= (1,55965872+0,048378419) = 1,608037139 e quindi M = 20000·1,608037139 = 32160,7427784 €che approssimo a €32160,75 il montante e’ di € 32160,75 In questo ultimo esercizio gli errori sono piuttosto rilevanti: il metodo migliore, che da’ il risultato piu’ preciso, comunque, e’ sempre quello dell’utilizzo di una calcolatrice per calcoli finanziari, segue quello dell’uso dei logaritmi e quindi quello dell’interpolazione fra i tassi nelle tavole finanziarie che avra’ sempre un errore dovuto all’utilizzo dell’interpolazione
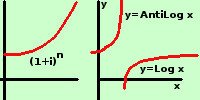
L’errore e’ dovuto all’interpolazione fra i tassi ed all’interpolazione per calcolare logaritmo ed antilogaritmo. Infatti la curva che rappresenta il tasso di interesse ha la concavita’ rivolta verso l’ alto e quindi avranno sempre un errore in eccesso Nel logaritmo abbiamo due interpolazioni diverse: La prima, nel passaggio dal numero al logaritmo avra’ un errore in difetto, avendo la funzione logaritmo la concavita’ rivolta verso il basso La seconda nel passaggio dal logaritmo al numero avra’ un errore in eccesso avendo la funzione inversa del logaritmo (antilogaritmo) la concavita’ rivolta verso l’alto Quindi con l’uso dei logaritmi i due errori in parte si compenseranno a vicenda
- Come gia’ accennato scarto il metodo del calcolo del montante come prodotto di capitalizzazioni semplici perche’ 18 anni renderebbero il calcolo troppo lungo
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 20000·(1+0,02673)\(^{^{18}}\) ottengo 32154,55687637 che approssimo a 32154,56 il montante e’ di € 32154,56
- Di fianco ai due risultati trovi il numero 27 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 20621,322-20608 = 15,322 Nella tabella del 27 cerco 15,322; il numero minore piu’ vicino e’ 13,5 cui corrisponde la sesta cifra del nostro numero, cioe’ 5 mi resta 15,322-13,5 = 1,822; sposto di un posto la virgola e cerco la settima cifra decimale Nella tabella del 27 cerco 18,22; siccome non prendero’ altre cifre perche’ l’errore supererebbe il valore della cifra trovata stavolta prendo la cifra piu’ vicina il numero piu’ vicino e’ 18,9 cui corrisponde la settima cifra del nostro numero, cioe’ 7 ottengo 160757 quindi scrivo Antilog 0,20621322 = 1,60757 e, calcolando il montante M = 20000·1,60757 = 32151,4 € il montante e’ di € 32151,4
calcolo del montante ad interesse composto per tempi interi eccedenti i valori delle tavole e tassi non sulle tavole
Esercizio sul calcolo del montante ad interesse composto per tempi interi eccedenti i valori delle tavole e tassi non sulle tavole Si impiega il capitale di € 2600 per 125 anni ad interesse composto al 2,90%. Calcolarne il montante Dati C = 2600,00 € t = 125 i = 2,90% = 0,0290
In questo caso abbiamo un numero di anni che eccede il tempo che troviamo sulle tavole, inoltre il tasso non e’ sulla tavole: possiamo utilizzare 3 metodi
- Calcolo il montante direttamente con la calcolatrice
- utilizzo i logaritmi
- Con le tavole calcolo prima il montante per i primi 100 anni poi, considerato tale montante come capitale ricalcolo il montante per i residui 25 anni; diventa un esercizio doppio, inoltre, non essendo il tasso sulle tavole devo fare due interpolazioni il che mi rende l’esercizio lungo e complicato come calcoli. per queste ragioni non eseguiremo questo esercizio con le tavole
A scopo didattico eseguo l’esercizio nei due modi indicati:
utilizzo le tavole logaritmiche a 7 decimali
\(calcoliamo solamente (1+0,029)^{125} e poi moltiplichiamo il risultato per il capitale\)
M = 2600(1+0,029)\(^{^{125}}\) Calcolo il fattore (1+0,029)\(^{^3}\) coi logaritmi; per la proprieta’ dei logaritmi ho Log (1+0,029)\(^{^{125}}\) = 125·Log 1,0290 = trasformo il numero in Logaritmo leggo sulle tavole logaritmiche a 7 decimali Log 1,0290 = 0,0124154 Quindi = 125·0,0124154 = 1,551925 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 1,551925 = Essendo la caratteristica 1 il valore dell’antilogaritmo sara’ compreso fra 10 e 100, quindi avremo due cifre significative prima della virgola la mia mantissa nella tavola a 7 decimali (20628936) non c’e'(il tempo 125 anni e’ troppo elevato) e quindi approssimo a 55192,5 e cerco fra i logaritmi normali leggo sulle tavole a 5 decimali e trovo 55182 → 55194
3563 → 3564
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 2600·(1+0,029)\(^{^{125}}\) ottengo 92660,618185847 che approssimo a 92660,62 il montante e’ di € 92660,62
- Di fianco ai due risultati trovi il numero 12 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 55192,5-55182 = 10,5 Nella tabella del 12 cerco 10,5; il numero minore piu’ vicino e’ 9,6 cui corrisponde la sesta cifra del nostro numero, cioe’ 8 mi resta 10,5-9,6=0,9 sposto di un posto la virgola per trovare la settima cifra decimale Nella tabella del 12 cerco 9; il numero minore piu’ vicino e’ 8,4 cui corrisponde la settima cifra del nostro numero, cioe’ 7 Non porocedo oltre perche’ l’errore sarebbe maggiore del risultato trovato ottengo 356387 quindi scrivo Antilog 1,551925 = 35,6387 e, calcolando il montante M = 2600·35,6387 = 92660,62 € il montante e’ di € 92660,62
Esercizio sul calcolo del montante ad interesse composto per tempi interi con valori sulle tavole Si impiega il capitale di € 15000 per 2 anni e 8 mesi al 2,50% annuo Calcolarne il montante nei modi possibili e confrontare i risultati Dati C = 15000,00 € t = 2 anni e 8 mesi = 2 + 2/3 = 8/3 i = 2,50% = 0,025
Eseguo l’esercizio con i due metodi possibili:
formula lineare
formula esponenziale
formula lineare
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo \(M_{2+2/3}= 15000(1+0,025)^2(1+0,025 \cdot 2/3)\) ottengo 16022,03125 che approssimo a 16022,03 il montante e’ di € 16022,03
- Prima calcolo il montante per 2 anni, poi applico a tale montante l’interesse semplice per 8 mesi utilizzo le tavole finanziarie per (1+i)\(^{^n}\)\((1+0,025)^2 = 1,05062500\) M\(_{_2}\) = 15000(1,025)\(^{^2}\) = 15000·1,05062500 = 15759,375 € il montante per 2 anni e’ di € 15759,375 Adesso applico la capitalizzazione semplice per 8 mesi M = 15759,375 (1+0,250 ·2/3)= 15759,375 (1+0,016666667)= = 15759,375 (1,016666667) = 16022,031255253 Approssimo a € 16022,03
formula esponenziale
utilizzo le tavole logaritmiche a 7 decimali \(calcolo solamente (1+0,025)^{8/3} e poi moltiplico il risultato per il capitale\) M = 12600(1+0,025)\(^{^{8/3}}\) Calcolo il fattore (1+0,025)\(^{^{8/3}}\) coi logaritmi; per la proprieta’ dei logaritmi ho Log (1+0,025)\(^{^{8/3}}\) = 8/3·Log 1,0250 = trasformo il numero in Logaritmo leggo sulle tavole logaritmiche a 7 decimali Log 1,0250 = 0,0107239 Quindi = 8/3·0,0107239 = 0,028597067 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,028597067 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola la mia mantissa a 7 decimali (0285970,67) e’ compreso fra i numeri (Leggo le tavole cercando nelle mantisse a 7 decimali) 0285713 → 10680
0286119 → 10681
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 15000·(1+0,025)\(^{^{8/3}}\) ottengo 16020,94883454 che approssimo a 16020,95 il montante e’ di € 16020,95
- Di fianco ai due risultati trovi il numero 406 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0285970,67-0285713 = 257,67 Nella tabella del 404 cerco 257,67; il numero minore piu’ vicino e’ 243,6 cui corrisponde l’ottava cifra del nostro numero, cioe’ 6 mi resta 257,67-243,60 = 14,06; sposto la virgola di un posto ed approssimo 140,6 circa 141 Nella tabella del 404 cerco 141; il numero piu’ vicino e’ 121,8 che corrisponde a 4, quindi la nona cifra e’ 4 quindi scrivo Antilog 0,028597067 = 1,068064 e, calcolando il montante M = 15000·1,068064 = 16020,96 € il montante e’ di € 16020,96
Da notare che con la formula lineare abbiamo un montante leggermente superiore come avevamo
gia’ detto
Esercizio sul calcolo del montante ad interesse composto per tempi interi con tassi non sulle tavole Si impiega il capitale di € 10000 per 6 anni e 6 mesi al 2,55% annuo Calcolarne il montante nei modi possibili e confrontare i risultati in questo esercizio il tasso e’ fuori delle tavole Dati C = 10000,00 € t = 6 anni e 6 mesi = 6 + ½ = 13/2 i = 2,55% = 0,0255
Eseguo l’esercizio con i due metodi possibili:
formula lineare
formula esponenziale
formula lineare
Prima calcolo il montante per 6 anni, poi applico a tale montante l’interesse semplice per 6 mesi utilizzo le tavole finanziarie per (1+i)\(^{^n}\) Essendo il tasso fuori delle tavole lo calcolo per interpolazione 0,0250 → 1,15969342
0,0255 → 1,15969342+x
0,02750 → 1,17676836
faccio la proporzione (1,17676836 -1,15969342):(0.0275-0,0250 = x : (0,0255-0,0250) 0,01707494 : 0,0025 = x : 0,0005 x = 0,01707494 · 0,0005 0,0025 = 0,003414988
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo \(M_{6 + ½}= 10000(1+0,0255)^6(1+0,0255 \cdot ½)\) ottengo 11779,212050999 che approssimo a 11779,21 il montante e’ di € 11779,21
- quindi ottengo (1.0255)\(^{^6}\)= (1,15969342 + 0,003414988) = 1,163108408 e quindi M = 10000·1,163108408 = 116310,8408che approssimo a € 116310,84 il montante per 6 anni e’ di € 116310,84 Ora calcolo il montante ad interesse semplice per 6 mesi M\(_{_6}\)=11631,08408 (1+ 0.0255·½)= 11779,38040202 che approssimo a € 11779,38 La lieve differenza rispetto al valore precedente e’ dovuto all’interpolazione
formula esponenziale
utilizzo le tavole logaritmiche a 7 decimali \(calcolo solamente (1+0,0255)^{13/2} e poi moltiplico il risultato per il capitale iniziale\) M = 10000(1+0,0255)\(^{^{13/2}}\) Calcolo il fattore (1+0,0255)\(^{^{13/2}}\) coi logaritmi; per la proprieta’ dei logaritmi ho Log (1+0,0255)\(^{^{13/2}}\) = 13/2 ·Log 1,0255 = trasformo il numero in Logaritmo leggo sulle tavole logaritmiche a 7 decimali Log 1,0255 = 0,0109357 Quindi = 13/2·0,0109357 = 0,07108205 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,07108205 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola Siccome la mia mantissa non si trova sulle tavole a 7 decimali cerco l’antilogaritmo nelle tavole a 5 decimali la mia mantissa a 5 decimali (07108,205) e’ compreso fra i numeri (Leggo le tavole cercando nelle mantisse a 5 decimali) 07078 → 1177
07115 → 1178
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 10000·(1+0,0255)\(^{^{13/2}}\) ottengo 11778,278540257 che approssimo a 11778,28 il montante e’ di € 11778,28
- Di fianco ai due risultati trovi il numero 37 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 07108,205-07078 = 30,205 Nella tabella del 37 cerco 30,205; il numero minore piu’ vicino e’ 29,6 cui corrisponde la sesta cifra del nostro numero, cioe’ 8 mi resta 30,205-29,6 = 0,605; sposto la virgola di un posto 6,05 Nella tabella del 37 cerco 6,05; il numero piu’ vicino e’ 3,7 che corrisponde a 1, quindi la settima cifra e’ 1 mi resta 6,05-3,7 = 2,35; sposto la virgola di un posto 23,5 Nella tabella del 37 cerco il numero piu’ vicino a 23,5; il numero piu’ vicino e’ 22,2 che corrisponde a 6, quindi l’ottava cifra e’ 6 quindi scrivo Antilog 0,07108205 = 1,177816 e, calcolando il montante M = 10000·1,177816 = 11778,16 € il montante e’ di € 11778,16
Da notare che con la formula lineare abbiamo un montante leggermente superiore come avevamo
gia’ detto
Esercizi sul calcolo del capitale nel regime ad interesse composto
Qui facciamo alcuni esercizi a scopo solamene didattico: l’argomento, piu’ che alla capitalizzazione composta e’ pertinente allo sconto e valore attuale dove verra’ trattato piu’ ampiamente
Esercizio 1 Ho impiegato una somma per 5 anni ad interesse composto al tasso i=2,5% ed oggi ho ricevuto un montante di € 12655,65; dite quale somma ho depositato 5 anni fa
Esercizio 2 Ho impiegato un capitale per 18 anni ad interesse composto al 4,865% ed ho ricevuto come montante la somma di € 22225,80 Calcolare l’ammontare del capitale versato inizialmente
Esercizio 3 Nel 2017 ho ottenuto la somma di € 3637,63 da un vecchio buono fruttifero postale ad interesse composto del 7,75%. Se tale buono e’ stato emesso nel 1960 calcolatene il valore iniziale in lire ricordando che il cambio euro→lira e’ di 1→1936,27.
Esercizio 4 Ho ottenuto € 16250,80 da un capitale impiegato per 3 anni e 4 mesi al tasso annuo effettivo del 2,50%. Calcola il capitale
Esercizio 5 Ho ottenuto € 1156,25 da un capitale impiegato per 8 anni e 6 mesi e 15 giorni al 2,55% annuo Calcolare tale capitale
- tempo intero
- tempo non intero
calcolo del capitale ad interesse composto per tempi interi
Esercizio sul calcolo del capitale ad interesse composto per tempi interi Ho impiegato una somma per 5 anni ad interesse composto al tasso i=2,5% ed oggi ho ricevuto un montante di € 12655,65; dite quale somma ho depositato 5 anni fa Dati M\(_{_5}\) = 12655,65 € t = 5 i = 2,50% = 0,025 Faccio riferimento alla formula C = \(\frac{M_t}{(1+i)^t}\)
Siccome una divisione fra numeri con molte cifre e’ piuttosto laboriosa trasformiamo in logaritmo tutta l’espressione
Log C = Log \(\frac{M_5}{(1+0,025)^5}\) = \(Log 12655,65 - Log(1,025)^5 =\)
= Log 12655,65 – 5 Log(1,025) = Calcolo il primo logaritmo sulle tavole logaritmiche La caratteristica e’ 4 essendo il mio numero compreso fra 10000 e 100000 Per calcolare la mantissa cerco 1265,565; tale valore e’ compreso fra 1265 e 1266 1265 → 10209
1266 → 10243
Di fianco ai due risultati trovi il numero 34 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 1265,565-1265 = 0,565 Nella tabella del 34 cerco i numeri 5 6 5 spostando per ogni risultato la virgola 5 → 17,0
6 → 2,04
5 → 0,17
quindi 10209 +
17,0 +
2,04 +
0,17 =
10228,11
quindi scrivo Log 1265,565 = 4,1022811 Calcolo il secondo logaritmo leggo sulle tavole logaritmiche a 7 decimali Log 1,0250 = 0,0107239 Quindi 5Log 1,0250 = 5·0,0107239 = 0,0536195 ed ho Log 12655,65 – 5 Log(1,025) = 4,1022811 – 0,0536195 = 4,0486616 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 4,0486616 Essendo la caratteristica 4 il valore dell’antilogaritmo sara’ compreso fra 10000 e 100000, quindi avremo cinque cifre significative prima della virgola In questo caso, visto il valore della mantissa, posso cercare nelle tavole a 7 decimali la mia mantissa a 7 decimali (0486616 ) e’ compreso fra i numeri (leggo le tavole cercando nelle mantisse a 7 decimali): 0486360 → 11185
0486748 → 11186
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 12655,65:((1+0,025)\(^{^5}\)) ottengo 11185,750514985 che approssimo a 11185,75 il capitale e’ di € 11185,75
- Di fianco ai due risultati trovi il numero 388 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0486616-0486360 = 256 Nella tabella del 388 cerco 256; un numero minore e’ 232,8 cui corrisponde la sesta cifra del nostro numero, cioe’ 6 mi resta 256-232,8 = 24,8; Sposto di un posto la virgola e nella tabella del 388 cerco 248; un numero minore e’ 232,8 cui corrisponde la settima cifra del nostro numero, cioe’ 6 mi resta 248-232,8 = 16,8; Sposto di un posto la virgola e nella tabella del 388 cerco 168; il numero piu’ vicino e’ 155 cui corrisponde l’ottava cifra del nostro numero, cioe’ 4 quindi scrivo C = AntiLog 4,4,0486616 = 11185,664 e, approssimando il capitale e’ di € 11185,66
Come vedi l’errore dovuto all’interpolazione e’ dell’ordine di 10 centesimi di euro: da notare che ho fatto il logaritmo anche del montante e quindi l’errore e’ maggiore di quello che si avrebbe facendo solamente il logaritmo del fattore (1+i)\(^{^n}\) Per curiosita’ calcoliamo con i logaritmi solamente il fattore (1+i)\(^{^n}\) e poi dividiamo con la calcolatrice: vediamo di quanto si riduce l’errore
Log(1.025)\(^{^5}\) = 5 Log(1,025) = Calcolo il logaritmo sulle tavole logaritmiche Leggo sulle tavole logaritmiche a 7 decimali Log 1,0250 = 0,0107239 Quindi = 5·0,0107239 = 0,0536195 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,0536195 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola Posso cercare nelle tavole a 7 decimali la mia mantissa a 7 decimali (0536195) e’ compreso fra i numeri (leggo le tavole cercando nelle mantisse a 7 decimali): 0536162 → 11314
0536546 → 11315
Di fianco ai due risultati trovi il numero 384 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0536195-0536162 = 33 Nella tabella del 384 cerco 33; il numero piu’ vicino e’ 38,4 cui corrisponde la sesta cifra del nostro numero, cioe’ 1 (ho scelto il numero piu’ vicino perche’ non ho intenzione di continuare) quindi scrivo Antilog (1,025)\(^{^5}\) = 1,13141 adesso imposto sulla calcolatrice C= 12655,65 : 1,13141 = 11185,732846625 il capitale e’ di € 11185,73 Come vedi confrontando i risultati, l’errore dovuto all’interpolazione si e’ ridotto a 2 centesimi (errore dell’ordine di 1 centesimo di euro) calcolatrice 11185,75 logaritmo 11185,73
Esercizio sul calcolo del capitale ad interesse composto per tempi interi con tasso non sulle tavole Ho impiegato un capitale per 18 anni ad interesse composto al 4,865% ed ho ricevuto come montante la somma di € 22225,80 Calcolare l’ammontare del capitale versato inizialmente Dati M\(_{_5}\) = 22225,80 € t = 18 i = 4,86% = 0,04865 Faccio riferimento alla formula C = \(\frac{M_t}{(1+i)^t}\)
Una divisione fra numeri con molte cifre e’ piuttosto laboriosa, ma abbiamo visto nell’esercizio precedente che l’approssimazione e’ troppo elevata; quindi trasformiamo in logaritmo solamente l’espressione (1,0486)\(^{^{18}}\), calcoliamola poi eseguiamo la divisione con la calcolatrice
Log(1,04865)\(^{^{18}}\) = 18 Log 1,04865 = la caratteristica, essendo il mio numero compreso fra 1 e 10, vale 0 cerco la mantissa leggo sulle tavole logaritmiche a 7 decimali il mio logaritmo 10486,5 e’ compreso fra 10486 → 0206099
10487 → 0206513
Di fianco ai due risultati trovi il numero 414 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 10486,5-10486 = 0,5 Nella tabella del 414 a 5 corrisponde 207 quindi lo sommo alla mantissa 0206099 + 207 = 0206306 Log 1,04865 = 0,0206306 Quindi 18Log 1,04865 = 18·0,0206306 = 0,3713508 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,3713508 Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola In questo caso, visto il valore della mantissa, debboo cercare nelle tavole a 5 decimali la mia mantissa a 5 decimali (37135,08 ) e’ compreso fra i numeri (leggo le tavole cercando nelle mantisse a 5 decimali): 37125 → 2351
37144 → 2352
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 22225,80:((1+0,04865)\(^{^{18}}\)) ottengo 9451,642809399 che approssimo a 9451,64 il capitale e’ di € 9451,64
- Di fianco ai due risultati trovi il numero 19 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 37135,08-37125 = 10,08 Nella tabella del 19 cerco 10,08; il numero minore piu’ vicino e’ 9,5 cui corrisponde la sesta cifra del nostro numero, cioe’ 5 mi resta 10,08-9,5 = 0,58; sposto di un posto la virgola e cerco la settima cifra decimale Nella tabella del 19 cerco 5,8; siccome trovo 5,7 che e’ molto vicino non prendero’ altre cifre a 5,7 corrisponde3 che sara’ la settima cifra del nostro numero ottengo 235153 quindi scrivo AntiLog 0,3713508 = 2,35153 quindi C = 22225,80 : 2,35153 = 9451,633617262 e, approssimando il capitale e’ di €9451,63
Esercizio sul calcolo del capitale ad interesse composto per tempi interi con tempo non sulle tavole Nel 2017 ho ottenuto la somma di € 3637,63 da un vecchio buono fruttifero postale ad interesse composto del 7,75%. Se tale buono e’ stato emesso nel 1960 calcolatene il valore iniziale in lire ricordando che il cambio euro→lira e’ di 1→1936,27. Dati M\(_{_5}\) = 3637,63 € t = 57 i = 7,75% = 0,0775 Faccio riferimento alla formula C = \(\frac{M_t}{(1+i)^t}\)
il tempo non e’ sulle tavole perche’ per il tasso i=0,0775 il tempo massimo che trovi sulle tavole e’ 50 anni
Una divisione fra numeri con molte cifre e’ piuttosto laboriosa, ma abbiamo visto nell primo esercizio che l’approssimazione e’ troppo elevata; quindi trasformiamo in logaritmo solamente l’espressione (1,0775)\(^{^{57}}\), calcoliamola poi eseguiamo la divisione con la calcolatrice
Log(1,0775)\(^{^{57}}\) = 57 Log 1,0775 = la caratteristica, essendo il mio numero compreso fra 1 e 10, vale 0 cerco la mantissa leggo sulle tavole logaritmiche a 7 decimali la mantissa del mio logaritmo e’ 0324173 57Log 1,0775 = 57 ·0,0324173 = 1,8477861 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 1,947804 Essendo la caratteristica 1 il valore dell’antilogaritmo sara’ compreso fra 10 e 100, quindi avremo due cifre significative prima della virgola In questo caso, visto il valore della mantissa, debbo cercare nelle tavole a 5 decimali la mia mantissa a 5 decimali (84778,61) e’ compreso fra i numeri (leggo le tavole cercando nelle mantisse a 5 decimali): 84776 → 7043
84782 → 7044
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 3637,63:((1+0,0775)\(^{^{57}}\)) ottengo 51,645635932 questo e’ il valore in euro: per trovare il valore in lire moltiplico tale importo per 1936,27 ed ottego £ 99999,895486682 che approssimo a 99999,9 o meglio, approssimando alla lira il capitale e’ di lire 100000 (centomila)
- Di fianco ai due risultati trovi il numero 6 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 84778,61-84776 = 2,61 Nella tabella del 6 cerco 2,61; il numero minore piu’ vicino e’ 2,4 cui corrisponde la quinta cifra del nostro numero, cioe’ 4 mi resta 2,61-2,4 = 0,21; sposto di un posto la virgola e cerco la sesta cifra decimale Nella tabella del 6 (dalla parte destra) cerco 2,1; il numero minore piu’ vicino e’ 1,8 cui corrisponde la sesta cifra del nostro numero, cioe’ 3 mi resta 2,1-1,8 = 0,3; sposto di un posto la virgola e cerco la settima ed ultima cifra decimale a 3,0 corrisponde esattamente 5 che e’ la settima cifra del nostro numero ottengo 7044435 quindi scrivo AntiLog 1,947804 = 70,44435 ora eseguiamo la divisione 3637,63 : 84,776435 = 51,638349988 questo e’ il valore in euro: dobbiamo trovare il valore il lire pertanto moltiplichiamo tale valore per l’mporto del cambio 51,638349988·1936,27 = 99985,787931892 che approssimiamo a lire 99985 il capitale e’ di lire 99985
calcolo del capitale ad interesse composto per tempi non interi
Esercizio sul calcolo del capitale ad interesse composto per tempi non interi Ho ottenuto € 16250,80 da un capitale impiegato per 3 anni e 4 mesi al tasso annuo effettivo del 2,50%. Calcola il capitale Dati M\(_{_5}\) = 16250,80 € t = 3 anni e 4 mesi = 3 + 4/12 = 3+1/3 = 10/3 i = 2,50% = 0,025 se usiamo la formula esponenziale possiamo fare tranquillamente riferimento alla formula C = \(\frac{M_t}{(1+i)^t}\)
Una divisione fra numeri con molte cifre e’ piuttosto laboriosa, ma abbiamo visto nel primo esercizio che trasformando tutto in logaritmo l’approssimazione e’ troppo elevata; quindi anche qui trasformiamo in logaritmo solamente l’espressione (1,025)\(^{^{10/3}}\), calcoliamola poi eseguiamo la divisione con la calcolatrice
Log(1,025)\(^{^{10/3}}\) = 10/3 Log 1,025 = la caratteristica, essendo il mio numero compreso fra 1 e 10, vale 0 cerco la mantissa leggo sulle tavole logaritmiche a 7 decimali la mantissa del mio logaritmo e’ 0107239 10/3 Log 1,025 = 10/3 ·0,0107239 = 0,035746333 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,035746333 Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola In questo caso, visto il valore della mantissa, posso cercare nelle tavole a 7 decimali la mia mantissa a 7 decimali (0357463,33) e’ compreso fra i numeri: 0357098 → 10857
0357498 → 10858
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 16250,80:(1+0,025)\(^{^{(10/3)}}\) ottengo 14966,785257294 che approssimo a 14966,79 € il capitale e’ di 14966,79 €
- Di fianco ai due risultati trovi il numero 400 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0357463,33-0357098 = 365,33 Nella tabella del 400 cerco 365,33 il numero minore piu’ vicino e’ 360,0 cui corrisponde la sesta cifra del nostro numero, cioe’ 9 mi resta 365,33-360 = 5,33; sposto di un posto la virgola e cerco la settima cifra decimale Nella tabella del 400 cerco 53,3; il numero minore piu’ vicino e’ 40,0 cui corrisponde la settima cifra del nostro numero, cioe’ 1 mi resta 53,3-40,0 = 13,3; sposto di un posto la virgola e cerco l’ottava ed ultima cifra decimale il numero piu’ vicino a 133 nella tabella del 400 e’ 120 cui corrisponde 3 quindi considero 3 come ottava cifra decimale ottengo 10857913 quindi scrivo AntiLog 0,035746333 = 1,0857913 ora eseguiamo la divisione 16250,80 : 1,0857913 = 51,638349988 questo e’ il valore in euro: dobbiamo trovare il valore il lire pertanto moltiplichiamo tale valore per l’mporto del cambio 51,638349988·1936,27 = 14966,780448508 che approssimiamo a € 14966,78 il capitale e’ di € 14966,78
Esercizio sul calcolo del capitale ad interesse composto per tempi non interi Ho ottenuto € 1156,25 da un capitale impiegato per 8 anni e 6 mesi e 15 giorni al 2,55% annuo Calcolare tale capitale Dati M = 1156,25 €t = 8 anni + 6 mesi + 15 giorni = 8 + 6 12 + 15 360 = 2880+180+15 360 = 3075 360 = 205 24
i = 2,55% = 0,0255 se usiamo la formula esponenziale possiamo fare tranquillamente riferimento alla formula C = \(\frac{M}{(1+i)^t}\)
Una divisione fra numeri con molte cifre e’ piuttosto laboriosa, ma abbiamo visto nel primo esercizio che trasformando tutto in logaritmo l’approssimazione e’ troppo elevata; quindi al solito trasformiamo in logaritmo solamente l’espressione (1,0255)\(^{^{205/24}}\), calcoliamola poi eseguiamo la divisione con la calcolatrice
Log(1,0255)\(^{^{205/24}}\) = 205/24 Log 1,0255 = la caratteristica, essendo il mio numero compreso fra 1 e 10, vale 0 cerco la mantissa leggo sulle tavole logaritmiche a 7 decimali la mantissa del mio logaritmo e’ 0109357 205/24 Log 1,0255 = 205/24 ·0,0109357 = 0,093409104 Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,093409104 Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola In questo caso, visto il valore della mantissa, devo cercare nelle tavole a 5 decimali la mia mantissa a 5 decimali (09340,9104) e’ compreso fra i numeri: 093342 → 1240
09377 → 1241
- Utilizzo la calcolatrice Imposto, sullo schermo il calcolo 1156,25:(1+0,0255)\(^{^{(205/24)}}\) ottengo 932,487337385 che approssimo a 932,49 € il capitale e’ di 932,49 €
- Di fianco ai due risultati trovi il numero 35 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 09340,9104-093342 = 7,9104 Nella tabella del 35 cerco 7,9104 il numero minore piu’ vicino e’ 7,0 cui corrisponde la quinta cifra del nostro numero, cioe’ 2 mi resta 7,9104-7,0 = 0,9104; sposto di un posto la virgola e cerco la sesta cifra decimale Nella tabella del 35 cerco 9,104; il numero minore piu’ vicino e’ ancora 7,0 cui corrisponde la sesta cifra del nostro numero, cioe’ 2 mi resta 9,104-7,0 = 2,104; sposto di un posto la virgola e cerco la settima ed ultima cifra decimale il numero piu’ vicino a 21,04 nella tabella del 35 e’ 21,0 cui corrisponde 6 quindi considero 7 come settima cifra decimale ottengo 1240226 quindi scrivo AntiLog AntiLog 0,093409104 = 1,240226 ora eseguiamo la divisione 1156,25 : 1,240226 =932,28976009 approssimiamo a € 932,29 il capitale e’ di € 932,29
esercizi sul calcolo del tasso nel regime ad interesse composto
Esercizio 1 Ho impiegato un capitale di € 11500 per 5 anni ad interesse composto ed ho ricevuto un montante di € 12756,65; calcolate quale tasso e’ stato applicato
tempo non intero
Esercizio 2 Ho ottenuto € 16250,80 da un capitale di € 15000,00 impiegato per 4 anni e 3 mesi Calcolare il tasso annuo effettivo
Esercizio 3 Ho ottenuto € 21156,25 da un capitale di € 15000,00 impiegato per 10 anni, 8 mesi e 10 giorni Calcolare il tasso annuo effettivo (utilizzare l’anno finanziario)
Esercizio 4 Il 13 febbraio 2017 ho ottenuto € 12654,65 da un capitale di € 10000,00 versato il 18 ottobre 10212 Calcolare il tasso annuo effettivo (utilizzare l’anno finanziario)
- tempo intero
calcolo del tasso ad interesse composto per tempi interi
Esercizio sul calcolo del tasso ad interesse composto per tempi interi Ho impiegato un capitale di € 11500 per 5 anni ad interesse composto ed ho ricevuto un montante di € 12756,65; calcolate quale tasso e’ stato applicato C = 11500 € M\(_{_5}\) = 12756,65 € t = 5
dalla formula C = \(\frac{M_t}{(1+i)^t}\)
debbo ricavare i \((1+i)^t =\) \(\frac{M_t}{C}\)
1+i = \(^{^t}\sqrt{?}\) \(\frac{M_t}{C}\)
e quindi
i =t√( Mt C ) – 1
Per eseguire la radice di indice t, dovremo necessariamente usare la proprieta’ dei logaritmi\(Log^{^t}\sqrt{?}(\) \(\frac{M_t}{C}\) ) = 1 t Log \(\frac{M_t}{C}\)
ed essendo il logaritmo di un quoziente dato dalla differenza dei logaritmi\(Log^{^t}\sqrt{?}(\) \(\frac{M_t}{C}\) ) = 1 t \((Log M_t - Log C)\)
Calcolato tale valore come Logaritmo dovremo farne l’antilogaritmo e poi togliere 1 dal risultato ad avremo il valore del tasso
Trasformiamo in logaritmo tutta il radicale e poi applichiamo le proprieta’ dei logaritmi: in tal modo il radicale si trasforma in divisione e la divisione in differenza
\(Log^{^t}\sqrt{?}(\) \(\frac{M_t}{C}\) ) = \(Log^{^5}\sqrt{?}(\) 12756,65 11500 ) = 1 5 Log 12756,65 11500 = 1 5 (Log 12756,65 – Log 11500)
Calcolo il primo logaritmo sulle tavole logaritmiche Log 12756,65 = La caratteristica e’ 4 essendo il mio numero compreso fra 10000 e 100000 Per calcolare la mantissa cerco 1275,665; tale valore e’ compreso fra 1275 e 1276 a 1275 → 10551 Stavolta, senza riportare tutta la tabella o fare l’interpolazione te lo calcolo in modo veloce tra 1275 ed 1276 trovi il numero 34 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 1275,665-1275 = 0,665 Nella tabella del 34 dalla parte destra cerco i numeri 6 6 5 spostando per ogni cifra la virgola 6 → 20,4
6 → 2,04
5 → 0,17
quindi 10551 +
20,4 +
2,04 +
0,17 =
10573,61
quindi scrivo Log 12756,65 = 4,1057361 Calcolo il secondo logaritmo Log 11500,00 = La caratteristica e’ 4 essendo il mio numero compreso fra 10000 e 100000 leggo sulle tavole logaritmiche a 7 decimali Log 115000 = 4,0606978 Quindi Log 12756,65 – Log 11500,00 = 4,1057361-4,0606978 = 0,0450383 adesso divido per 5, ed ho 1/5 (Log 12756,65 – Log 11500,00) = 1/5·0,0450383 =0,00900766 Ho ottenuto \(Log^{^5}\sqrt{?}(\) 12756,65 11500 ) = 0,00900766
Questo e’ il logaritmo, ora trovo l’antilogaritmo (lo trasformo in valore normale) AntiLog 0,00900766 Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola In questo caso, visto il valore della mantissa, posso cercare nelle tavole a 7 decimali (per i normali valori odierni dei tassi di interesse sara’ sempre possibile) la mia mantissa a 7 decimali (0090076,6 ) e’ compreso fra i numeri (leggo le tavole cercando nelle mantisse a 7 decimali): 0089832 → 10209
0090257 → 10210
- Utilizzo la calcolatrice Naturalmente utilizzando la calcolatrice non ho bisogno di utilizzare i Logaritmi, ma ricorda che a scuola puoi usare la calcolatrice solamente per le 4 operazioni e non per trovare subito il valore dell’espressione Imposto, sullo schermo il calcolo (12756,65:11500)\(^{^{(1:5)}}\)-1 ottengo 0,020957726 che approssimo a 0,021 il tasso di interesse e’ i = 0,021cioe’ i = 2,1%
- Di fianco ai due risultati trovi il numero 426 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0090076,6 – 0089832 = 244,6 Nella tabella del 426 cerco 244,6; un numero minore piu’ vicino e’ 213,0 cui corrisponde la sesta cifra del nostro numero, cioe’ 5 mi resta244,6-213,0 = 31,6; sposto di un posto la virgola e cerco la settima cifra Nella tabella del 426 trovo, come numero piu’ vicino a 316 trovo 298,2 che corrisponde alla cifra 7 e qui mi fermo quindi scrivo AntiLog 0138126,4 = 1,1020957 ed infine, togliendo 1, i = 1,1020957 – 1 = 0,020957 ed approssimando i = 0,021
capitalizzazione frazionata
- Cos’e’ la capitalizzazione frazionata
- tasso nominale
- Passaggio dal tasso frazionato al tasso annuo effettivo
- Passaggio dal tasso annuo effettivo al tasso frazionato
- Equivalenza fra due capitalizzazioni frazionate
cos'e' la capitalizzazione frazionata
Cos'e' la capitalizzazione frazionata Quando abbiamo la capitalizzazione di una somma tale capitalizzazione puo’ avvenire anche per periodi diversi dall’anno; ad esempio molto usata in ambito bancario e’ la capitalizzazione semestrale: dopo sei mesi la banca calcola l’interesse maturato e lo riaggiunge al capitale e cosi’ via di sei mesi in sei mesi Parleremo quindi di capitalizzazione frazionata quando il periodo di capitalizzazione e’ una frazione di anno Logicamente se avremo una capitalizzazione semestrale dovremo considerare un tasso di interesse semestrale, se considereremo una capitalizzazione mensile avremo un tasso di interesse mensile, eccetera
tasso nominale
Tasso nominale Quando consideriamo un tasso frazionato, per comodita’, senza dover ogni volta dire semestrale, trimestrale, eccetera si preferisce parlare di un tasso annuo che, suddiviso ci dia il nostro tasso semestrale o trimestrale eccetera
Ad esempio diremo che abbiamo il tasso annuo nominale del 4% annuo convertibile semestralmente se consideriamo un tasso semestrale del 2% Altro esempio: un tasso annuo nominale del 6% convertibile 4 volte l’anno corrisponde ad un tasso trimestrale del’ 1;5% (cioe’ 6% annuo diviso in 4 trimestri)
Quindi: Definizione Chiameremo Tasso annuo nominale convertibile n volte l’anno e lo indicheremo con j\(_{_k}\) quel tasso finanziario che, diviso per k, ci fornisce il tasso di interesse per la frazione k-esima dell’anno Sorge pero’ un problema: se io considero il tasso del 10% semestrale (per semplicita’ usiamo dei tassi grossi) alla fine dell’anno non avro’ un aumento di capitale del 20%, ma del 21% perche’ a sei mesi il mio capitale e’ cresciuto del 10% e nel secondo semestre l’interesse verra’ calcolato anche su quel 10% in piu’, fornendo quell’ 1% di differenza quindi occorre distinguere subito: Chiameremo tasso annuo equivalente effettivo il tasso i che, applicato ad un capitale per un anno, ci fornisca lo stesso montante del tasso annuo nominale convertibile n volte l’anno Ed infine chiameremo tasso frazionato il tasso i\(_{_k}\) che useremo utilizzando come periodo di capitalizzazione una frazione di anno
Ad esempio diremo che il tasso annuo effettivo i del 21% e’ l’equivalente del tasso annuo nominale convertibile semestralmente j\(_{_2}\) del 20% e che il tasso frazionato semestrale i\(_{_2}\) e’ del 10% (20:2=10) In effetti il tasso si chiama nominale perche’ non puoi usarlo cosi’ com’e’, ma solamente dividerlo per poter ottenere il tasso frazionato. Quando puoi usarlo subito, invece, lo diremo effettivo
passaggio dal tasso frazionato al tasso annuo effettivo
Passaggio dal tasso frazionato al tasso annuo effettivo Sorge quindi il problema di passare dal tasso annuo effettivo al tasso frazionato e, viceversa, dal tasso frazionato al tasso annuo effettivo: Per il passaggio bastera’ impostare che capitalizzando un euro con il tasso annuo effettivo si dovra’ ottenere lo stesso risultato che applicando ad un euro il tasso frazionato per un anno supponendo di dividere l’anno in k periodi, chiamando i il tasso annuo effettivo ed i\(_{_k}\) il tasso frazionato per la k-esima parte dell’anno avremo
\[(1+i) = (1+i_k)^k\]
Ora passare dal tasso annuo nominale al tasso frazionato e’ facile da fare perche’ basta ricavare i spostando 1 dall’altra parte dell’uguale
\[i = (1+i_k)^k - 1\]
Esempio: calcolare il tasso annuo effettivo equivalente ad un tasso trimestrale del 2% abbiamo i dati i=0,02 k = 4 applico la formula i = (1+i\(_{_k}\))\(^{^k}\) – 1 = (1+0,02)\(^{^4}\) – 1 = leggo sulle tavole finanziarie per (1+i)\(^{^n}\) il valore (1+0,02)\(^{^4}\)=1,08243216, quindi = 1,08243216 – 1 = 0,08243216 quindi il tasso annuo effettivo corrispondente ad un tasso frazionato del 2% quadrimestrale e’ di i\(_{_k}\)= 0,08243216
passaggio dal tasso annuo effettivo al tasso frazionato
Passaggio dal tasso annuo effettivo al tasso frazionato Piu’ complicato e’ ricavare il tasso frazionato conoscendo il tasso annuo effettivo: partiamo dalla formula \((1+i) = (1+i_k)^k\) per eliminare la potenza estraggo la radice k-esima a destra ed a sinistra dell’uguale \(^{^k}\sqrt{?}(1+i) =^{^k}\sqrt{?}(1+i_k)^k\) elimino tra loro l’esponente k ed il radicale \(^{^k}\sqrt{?}(1+i) = 1+i_k\) leggo alla rovescia \(1+i_k =^{^k}\sqrt{?}(1+i)\) ed infine porto 1 dopo l’uguale ed ottengo
\[i_k =^{^k}\sqrt{?}(1+i) - 1\]
che si puo’ anche scrivere (proprieta’ degli esponenti frazionari)
\[i_k = (1+i)^{^{1/k}} - 1\]
Per calcolare questa formula (oltre, naturalmente, la calcolatrice che non potremmo usare) possiamo utilizzare i logaritmi, oppure anche le tavole finaziarie.
Esempio: calcolare il tasso quadrimestrale corrispondente ad un tasso annuo effettivo del 6% dati: i = 0,06 k = 3
Al solito eseguiamo l’esercizio prima con la calcolatrice (cosi’ vediamo anche il risultato e sapremo se negli altri procedimenti commettiamo degli errori), poi con i logaritmi ed infine con le tavole
Con i Logaritmi (1,06)\(^{^{1/3}}\) – 1 = calcolo prima l’espressione (1,06)\(^{^{1/3}}\)= Trasformo in Logaritmo Log(1,06)\(^{^{1/3}}\)= 1/3 Log(1,06)= la caratteristica, essendo il mio numero compreso fra 1 e 10, vale 0 cerco la mantissa cerco sulle tavole logaritmiche a 7 decimali 10600 la mantissa del mio logaritmo e’ 0253059 1/3 Log(1,06)= 1/3 · 0,0253059 = 0,0084353 Cerco l’antilogaritmo Antilog 0,0084353 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola In questo caso, visto il valore della mantissa, posso cercare nelle tavole a 7 decimali la mia mantissa a 7 decimali (0084353) e’ compresa fra i numeri: 0084298 → 10196
0084724 → 10197
- Con la calcolatrice Imposto sullo schermo (1+0,06)\(^{^{1/3}}\) -1 ed ottengo i\(_{_4}\) = 0,019612822 approssimando otteniamo l’ 1,96% quadrimestrale
- Di fianco ai due risultati trovi il numero 426 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0084353-0084298 = 55 Nella tabella del 426 cerco 55 Essendo un tasso e quindi non avendo bisogno di un’approssimazione elevatissima mi accontento di trovare il numero piu’ vicino che e’ 42 cui corrisponde la sesta cifra del nostro numero, cioe’ 1 Quindi ottengo Antilog 0,0084353 = 1,01961 e quindi (1,06)\(^{^{1/3}}\)= 1,01961 ora tolgo 1 ed ottengo (1,06)\(^{^{1/3}}\) – 1 = 0,01961 cioe’ un tasso dell’ 1,96 % quadrimestrale
- Utilizzo le tavole finanziarie Cerco nella sezione Tassi equivalenti la tavola valori di i\(_{_k}\) dato i e trovo, per il tasso annuo i=0,06 i\(_{_3}\) = 1,9612825% = 0,019612825
equivalenza fra due capitalizzazioni frazionate
Equivalenza fra due capitalizzazioni frazionate Se abbiamo due capitalizzazioni frazionate con frazioni di anno diverse e’ possibile ricavare il tasso della prima conoscendo quello della seconda e viceversa: La via piu’ intuitiva sarebbe quella di passare dal primo tasso frazionato al tasso annuo nominale e da quello ricavare il secondo tasso frazionato, ma di solito, come calcoli, non e’ una cosa breve E’ pero’ posibile ricavare una formula tipo quella del passaggio fra tasso frazionato e tasso annuo effettivo, applicando un ragionamento simile a quello gia’ fatto nelle pagine precedenti Scriviamo l’uguaglianza dei montanti per il capitale di un euro impiegato per un anno sia con la prima che con la seconda capitalizzazione frazionata sia i\(_{_h}\) il tasso della prima capitalizzazione frazionata sia i\(_{_k}\) il tasso della seconda capitalizzazione frazionata avremo \((1+i_h)^h = (1+i_k)^k\) Voglio ricavare i\(_{_h}\) quindi per eliminare la potenza estraggo la radice h-esima a destra ed a sinistra dell’uguale \(^{^h}\sqrt{?}(1+i_h)^h =^{^h}\sqrt{?}(1+i_k)^k\) elimino tra loro l’esponente h ed il radicale \(1+i_h =^{^h}\sqrt{?}(1+i_k)^k\) ed infine porto 1 dopo l’uguale ed ottengo
\[i_h =^{^h}\sqrt{?}(1+i_k)^k - 1\]
che si puo’ anche scrivere (proprieta’ degli esponenti frazionari)
\[i_h = (1+i_k)^{^{k/h}} - 1\]
Per calcolare questa formula (oltre, naturalmente, la calcolatrice che non potremmo usare) possiamo utilizzare i logaritmi
Esempio: calcolare il tasso quadrimestrale corrispondente ad un tasso frazionato trimestrale dell’1% dati: i\(_{_4}\) = 0,01 trovare i\(_{_3}\)
Al solito eseguiamo l’esercizio prima con la calcolatrice (cosi’ vediamo anche il risultato e sapremo se negli altri procedimenti commettiamo degli errori), poi con i logaritmi ed infine con le tavole
Con i Logaritmi (1,01)\(^{^{4/3}}\) – 1 = calcolo prima l’espressione (1,01)\(^{^{4/3}}\)= Trasformo in Logaritmo Log(1,01)\(^{^{4/3}}\)= 4/3 Log(1,01)= la caratteristica, essendo il mio numero compreso fra 1 e 10, vale 0 cerco la mantissa cerco sulle tavole logaritmiche a 7 decimali 10100 la mantissa del mio logaritmo e’ 0043214 4/3 Log(1,01)= 4/3 · 0,0043214 = 0,005761867 Cerco l’antilogaritmo Antilog 0,005761867 = Essendo la caratteristica 0 il valore dell’antilogaritmo sara’ compreso fra 1 e 10, quindi avremo una cifra significativa prima della virgola Cerco nelle tavole a 7 decimali la mia mantissa a 7 decimali (0057618,67) e’ compresa fra i numeri: 0057380 → 10133
0057809 → 10134
- Con la calcolatrice Imposto sullo schermo (1+0,01)\(^{^{4/3}}\) -1 ed ottengo i\(_{_3}\) = 0,013355506 approssimando otteniamo l’ 1,34% quadrimestrale
- Di fianco ai due risultati trovi il numero 429 che corrisponde alla differenza fra i due valori della mantissa mentre la differenza fra il mio valore e quello minore e’ 0057618,67-0057380 = 238,67 Nella tabella del 429 cerco 238,67 Essendo un tasso e quindi non avendo bisogno di un’approssimazione elevatissima mi accontento di trovare il numero piu’ vicino che e’ 257,4 cui corrisponde la sesta cifra del nostro numero, cioe’ 6 Quindi ottengo Antilog 0,005761867 = 1,01336 e quindi (1,01)\(^{^{4/3}}\)= 1,01336 ora tolgo 1 ed ottengo (1,01)\(^{^{4/3}}\) – 1 = 0,01336 cioe’ un tasso dell’ 1,34 % quadrimestrale
In questa sezione
Esercizi svolti collegati